Учёт основных средств в 1С:Бухгалтерии 8.3: полное руководство по настройке и ведению

Учёт основных средств – один из самых важных и сложных участков бухгалтерского учёта. В 1С:Бухгалтерии 8.3 этот функционал реализован максимально удобно для пользователя, но требует понимания нормативной базы и особенностей настройки программы. За 15 лет работы с 1С мы настроили учёт ОС для более чем 800 компаний и знаем все подводные камни этого процесса.
Настройка параметров учёта основных средств
Перед началом работы с основными средствами необходимо правильно настроить параметры учёта в программе. От этого зависит корректность всех дальнейших операций.
Основные настройки находятся в разделе «Администрирование» → «Настройки программы» → «Основные средства»:
- Включение ведения учёта основных средств
- Настройка способов отражения расходов по амортизации
- Периодичность начисления амортизации – ежемесячно (регламентная операция закрытия месяца)
- Включение учёта по подразделениям и материально ответственным лицам
- Настройка учёта по группам основных средств
Важный момент: в налоговом учёте выбора периодичности нет – сумма амортизации определяется налогоплательщиком ежемесячно (п. 2 ст. 259, ст. 259.1, 259.2 НК РФ), квартальное начисление НК РФ не предусматривает. В бухгалтерском учёте амортизация также начисляется ежемесячно при закрытии месяца, поэтому в настройках указывают не периодичность, а способы начисления и отражения расходов по каждому объекту. Неправильная настройка приведёт к ошибкам в расчётах.
Для производственных предприятий, которые планируют расширение функционала, стоит рассмотреть переход на 1С:Комплексную автоматизацию или 1С:УПП, где учёт ОС интегрирован с производственными процессами.
Поступление и ввод в эксплуатацию основных средств
Процесс поступления ОС в 1С:Бухгалтерии состоит из нескольких этапов, каждый из которых важно выполнить корректно.
Этапы поступления основных средств:
- Создание карточки ОС – справочник «Основные средства»
- Отражение затрат – документ «Поступление (акты, накладные)»
- Принятие к учёту – документ «Принятие к учёту ОС»
- Ввод в эксплуатацию – если отличается от даты принятия к учёту
При создании карточки ОС обязательно заполните:
- Наименование и инвентарный номер
- Группу учёта (здания, сооружения, машины и оборудование и т.д.)
- Способ поступления (покупка, безвозмездное получение, создание)
- Счёт учёта – из существующих субсчетов типового плана счетов: 01.01 «Основные средства в организации», 01.03 «Арендованное имущество», 01.08 «Объекты недвижимости, права собственности на которые не зарегистрированы» (выбытие отражается на 01.09)
- Амортизационную группу для налогового учёта
- Способы отражения расходов по амортизации
Частая ошибка – неправильное определение первоначальной стоимости. В неё включаются не только цена поставщика, но и расходы по доставке, монтажу, настройке, если они связаны с доведением ОС до состояния готовности к использованию.
Начисление амортизации: линейный и нелинейный способы
Амортизация в 1С:Бухгалтерии начисляется автоматически регламентной операцией «Амортизация и износ основных средств». Программа поддерживает все основные способы расчёта.
Способы начисления амортизации в бухгалтерском учёте (п. 35–36 ФСБУ 6/2020 – только три способа):
- Линейный – равными долями в течение срока полезного использования
- Уменьшаемого остатка – ускоренное списание в первые годы, формулу расчёта организация определяет самостоятельно
- Пропорционально количеству продукции (объёму работ в натуральном выражении) – для оборудования с нормируемой производительностью
- По сумме чисел лет срока полезного использования – был предусмотрен ПБУ 6/01 и исключён из ФСБУ 6/2020 (Приказ Минфина № 204н от 17.09.2020, обязателен с отчётности за 2022 год), с 2022 года в бухучёте не применяется
| Способ амортизации | Преимущества | Когда применять |
|---|---|---|
| Линейный | Простота расчёта, равномерное списание | Здания, сооружения, мебель |
| По сумме чисел лет | Нет: способ исключён из ФСБУ 6/2020 | Не применяется с 2022 года (был в ПБУ 6/01) |
| Пропорционально количеству продукции | Привязка к фактическому использованию | Производственное оборудование |
| Уменьшаемого остатка | Ускоренное списание в первые годы, в том числе для компьютеров и IT-оборудования | Высокотехнологичное оборудование |
В налоговом учёте доступны линейный и нелинейный методы. Нелинейный метод не применяется к зданиям, сооружениям, передаточным устройствам и нематериальным активам, входящим в восьмую–десятую амортизационные группы (п. 3 ст. 259 НК РФ).
При настройке автоматизации бизнеса важно учесть, что для разных отраслей могут потребоваться различные конфигурации 1С с расширенным функционалом по учёту ОС.
Переоценка основных средств
Переоценка ОС в 1С:Бухгалтерии выполняется документом «Переоценка ОС». Это сложная операция, которая влияет на множество показателей отчётности.
Виды переоценки:
- По справедливой стоимости – единственный способ переоценки по п. 15, 16 ФСБУ 6/2020, справедливая стоимость определяется по МСФО (IFRS) 13, как правило с привлечением независимого оценщика
- Индексация – была вариантом в п. 15 утратившего силу ПБУ 6/01; с 2022 года как способ переоценки не применяется, официальных индексов Росстата для этих целей нет
- Частичная переоценка – по ФСБУ 6/2020 не допускается: переоценивается группа ОС целиком
- Полная переоценка – всей группы однородных ОС
При переоценке программа автоматически:
- Пересчитывает первоначальную стоимость
- Корректирует накопленную амортизацию
- Определяет новую амортизируемую стоимость
- Формирует проводки по счёту 83 «Добавочный капитал»
Важно помнить: если ранее по объекту была переоценка с увеличением стоимости, то при последующей переоценке с уменьшением сначала списывается добавочный капитал, и только затем формируются прочие расходы.
Выбытие и списание основных средств
Выбытие ОС – завершающий этап жизненного цикла объекта в учёте. В 1С:Бухгалтерии предусмотрены различные способы выбытия с автоматическим формированием всех необходимых проводок.
Способы выбытия основных средств:
- Продажа – реализация сторонним организациям
- Списание – при физическом или моральном износе
- Передача – безвозмездно или в качестве вклада в уставный капитал
- Частичное списание – при модернизации или реконструкции
Процедура выбытия включает несколько этапов:
- Прекращение начисления амортизации – в налоговом учёте с 1-го числа месяца, следующего за месяцем выбытия объекта из состава амортизируемого имущества (п. 5 ст. 259.1 НК РФ); в бухучёте по п. 33 ФСБУ 6/2020 – с момента списания либо, по решению организации, с 1-го числа месяца, следующего за месяцем списания
- Списание остаточной стоимости – на счёт 01.09 «Выбытие ОС»
- Отражение доходов/расходов – от операции выбытия
- Закрытие счёта 01.09 – списание финансового результата
При обычной облагаемой продаже ОС НДС не восстанавливается, а начисляется с реализации; восстановить ранее принятый к вычету НДС придётся лишь по основаниям пп. 2 п. 3 ст. 170 НК РФ (например, при переходе на спецрежим или использовании объекта в необлагаемых операциях) – срок «менее 3 лет» здесь роли не играет. 1С автоматически отслеживает эти ситуации при правильной настройке.
Для торговых компаний, которым нужен расширенный функционал, стоит рассмотреть 1С:Розница или 1С:Управление торговлей, где учёт ОС интегрирован с торговыми операциями.
Инвентаризация основных средств
Инвентаризация ОС – обязательная процедура. С 01.04.2025 обязателен ФСБУ 28/2023 «Инвентаризация» (Приказ Минфина № 4н от 13.01.2023): по общему правилу инвентаризация проводится перед составлением годовой отчётности, и лишь как допускаемое исключение по основным средствам можно проводить её один раз в три года (по библиотечным фондам – раз в пять лет), закрепив такую периодичность в учётной политике. Кроме того, инвентаризация обязательна в отдельных случаях – при смене материально ответственного лица, выявлении хищений, реорганизации и др. В 1С:Бухгалтерии есть специальные инструменты для её проведения.
Этапы проведения инвентаризации в 1С:
- Формирование инвентаризационной описи – отчёт «Инвентаризационная опись ОС»
- Сверка фактических данных – с данными бухгалтерского учёта
- Выявление расхождений – недостач или излишков
- Оформление результатов – документами списания или оприходования
Программа позволяет:
- Группировать ОС по местам нахождения и МОЛ
- Исключать из описи полностью самортизированные объекты
- Формировать описи в разрезе инвентарных номеров
- Автоматически заполнять сличительные ведомости
Частые нарушения при инвентаризации: неактуальные данные о местонахождении ОС, отсутствие инвентарных номеров на объектах, несвоевременное отражение перемещений между подразделениями.

Отчётность и аналитика по основным средствам
1С:Бухгалтерия предоставляет широкие возможности для анализа состояния и движения основных средств. Правильно настроенная отчётность помогает контролировать эффективность использования ОС.
Основные отчёты по основным средствам:
- Анализ состояния и движения ОС – детальная информация по каждому объекту, именно этот отчёт (вместе с ведомостью амортизации) используется для анализа наличия и движения ОС
- ОС-1 – акт о приёме-передаче объекта основных средств (кроме зданий, сооружений); для зданий – ОС-1а, для групп объектов – ОС-1б
- ОС-6 – инвентарная карточка учёта ОС
- Расчёт амортизации ОС – детализация начислений
- Оборотно-сальдовая ведомость по счёту 01 – для сверки данных
Для управленческого учёта полезны отчёты:
- Движение ОС в разрезе подразделений
- Анализ амортизационных отчислений по периодам
- Контроль сроков полезного использования
- Анализ эффективности использования ОС
При подготовке к внедрению 1С стоит изучить типичные ошибки внедрения, чтобы избежать проблем с учётом ОС.
Как настроить автоматическое начисление амортизации?
Автоматическое начисление амортизации настраивается в разделе «Операции» → «Помощник закрытия месяца». Необходимо включить операцию «Амортизация и износ основных средств» и настроить её выполнение в определённое число месяца. Важно убедиться, что все поступления и выбытия ОС за месяц уже отражены в учёте, иначе расчёт будет некорректным.
Можно ли изменить способ начисления амортизации после ввода ОС в эксплуатацию?
В бухгалтерском учёте изменение способа амортизации возможно только при изменении условий использования ОС. Это оформляется как изменение учётной оценки и применяется перспективно. В 1С это делается документом «Изменение способов учёта ОС». В налоговом учёте переход между линейным и нелинейным методами возможен только с начала налогового периода.
Как отразить модернизацию основного средства?
Модернизация отражается документом «Модернизация ОС». Затраты на модернизацию увеличивают первоначальную стоимость объекта, а срок полезного использования может быть пересмотрен. Если модернизация связана с заменой отдельных узлов, то стоимость заменяемых частей списывается документом «Частичное списание ОС».
Как вести учёт ОС стоимостью до 100 000 рублей?
Здесь важно не смешивать бухгалтерский и налоговый учёт. В бухучёте лимит стоимости организация устанавливает самостоятельно исходя из существенности (п. 5 ФСБУ 6/2020), и затраты на такие несущественные активы списываются в расходы периода их приобретения – запасами они не являются: ФСБУ 5/2019 не относит к запасам объекты, предназначенные для использования свыше 12 месяцев, а термин «материально-производственные запасы» упразднён вместе с ПБУ 5/01. Порог 100 000 рублей – критерий амортизируемого имущества только для целей налога на прибыль (п. 1 ст. 256, п. 1 ст. 257 НК РФ): такое имущество не амортизируется, а списывается в материальные расходы по подп. 3 п. 1 ст. 254 НК РФ. В 1С для списания используется документ «Требование-накладная» со счётом списания 26 или 44. При этом нужно обеспечить контроль за наличием и движением таких объектов – для забалансового учёта используется отдельный забалансовый счёт (счёт 002 «Товарно-материальные ценности, принятые на ответственное хранение» предназначен именно для ценностей на хранении, а не для подобного учёта).
Какие документы нужны для постановки ОС на учёт?
Обязателен сам факт документального оформления, а не конкретная унифицированная форма: с 01.01.2013 формы первичных учётных документов утверждает руководитель экономического субъекта (ст. 9 Закона № 402-ФЗ, информация Минфина № ПЗ-10/2012), поэтому формы ОС-1 и ОС-6 из Постановления Госкомстата № 7 от 21.01.2003 применяются по решению организации либо заменяются собственными формами с обязательными реквизитами по ч. 2 ст. 9 Закона № 402-ФЗ (с учётом ФСБУ 27/2021) и закрепляются в учётной политике. Комплект, как правило, включает: акт о приёме-передаче ОС (по форме ОС-1 или собственной), инвентарную карточку (по форме ОС-6 или собственной), документы поставщика (накладная, акт, счёт-фактура), документы, подтверждающие расходы по доведению ОС до состояния готовности к использованию. При создании ОС собственными силами дополнительно нужны акты выполненных работ и справки о затратах.
Учёт основных средств в 1С:Бухгалтерии 8.3 – это мощный инструмент, который при правильной настройке обеспечивает полное соответствие требованиям бухгалтерского и налогового законодательства. Важно не только знать технические аспекты работы с программой, но и понимать нормативную базу, которая постоянно изменяется.
Если у вашей компании возникли сложности с настройкой учёта основных средств или нужна помощь в оптимизации учётных процессов, специалисты «Софт Онлайн» готовы предоставить профессиональные услуги по внедрению и сопровождению 1С. Мы поможем настроить программу под специфику вашего бизнеса и обеспечим корректное ведение учёта ОС в соответствии с актуальными требованиями законодательства.
Читайте также: Учёт основных средств в 1С:Бухгалтерии 8.3 в 2026 году: принятие к учёту за 9 шагов, 11 расхождений БУ и НУ и ОНО на 18 750 ₽
Читайте также: Учёт основных средств в 1С:Бухгалтерии 8.3: полное руководство с примерами и настройками
Нужна настройка 1С:Бухгалтерия или помощь с отчётностью – услуга настройки 1С:Бухгалтерия.
Читайте также
ЭПД в 1С:УНФ и Рознице: проверка автозаполнения после обновления
План проверки новых возможностей ЭПД: карточки груза, адреса перевозки, данные транспорта и права сотрудников. Как принять обновление на своей базе.
Учёт ОС в 1С 8.3: от поступления до проверки амортизации
Как подготовить документы, выбрать сценарий принятия основных средств и проверить амортизацию в 1С:Бухгалтерии 8. Таблица проверок и порядок разбора ошибок.
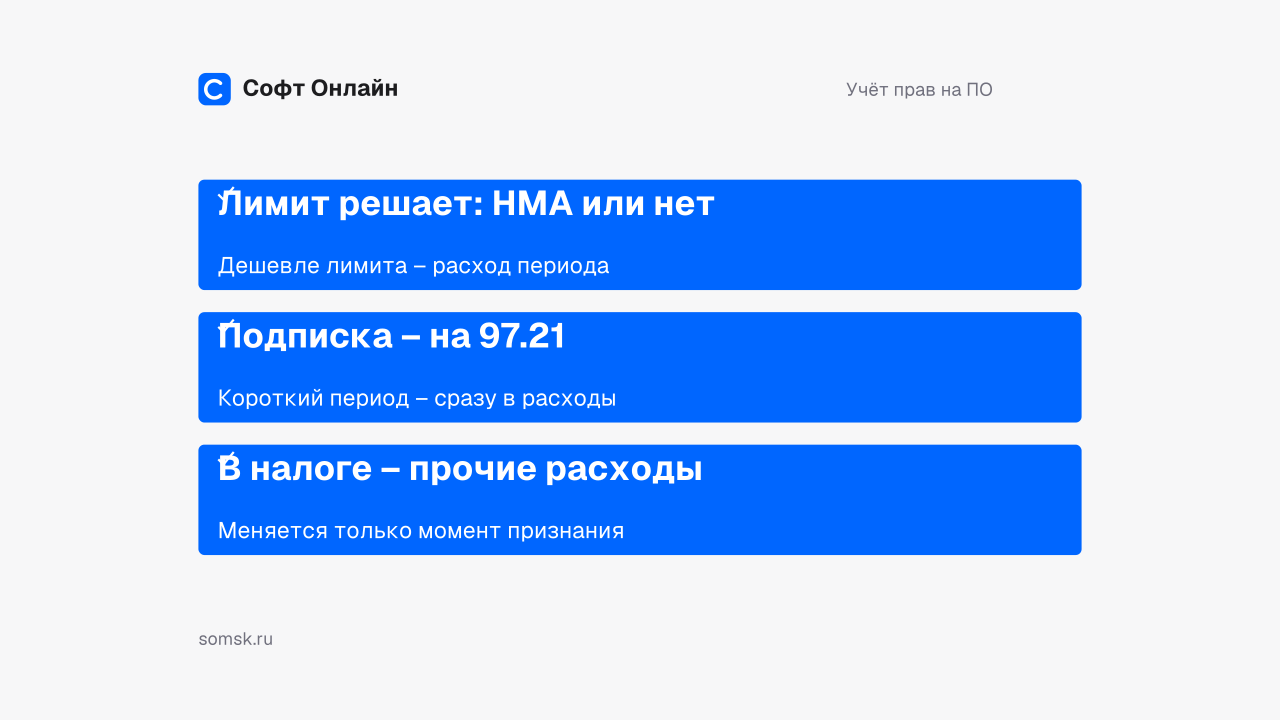
Как оприходовать лицензию 1С в 2026 году: ФСБУ 14/2022, счёт 97 или НМА, проводки и 5 ошибок при покупке
Разбираем, как в 2026 году принять к учёту лицензию 1С: почему это не ОС и не товар, когда право признают НМА по ФСБУ 14/2022, а когда хватит счёта 97.21, какие документы оформить в 1С:Бухгалтерии и какие ошибки чаще всего допускают при покупке лицензий.