Инвентаризация склада в 1С в 2026 году: порядок по ФСБУ 28/2023, проводки по излишкам и недостачам, 8 ошибок
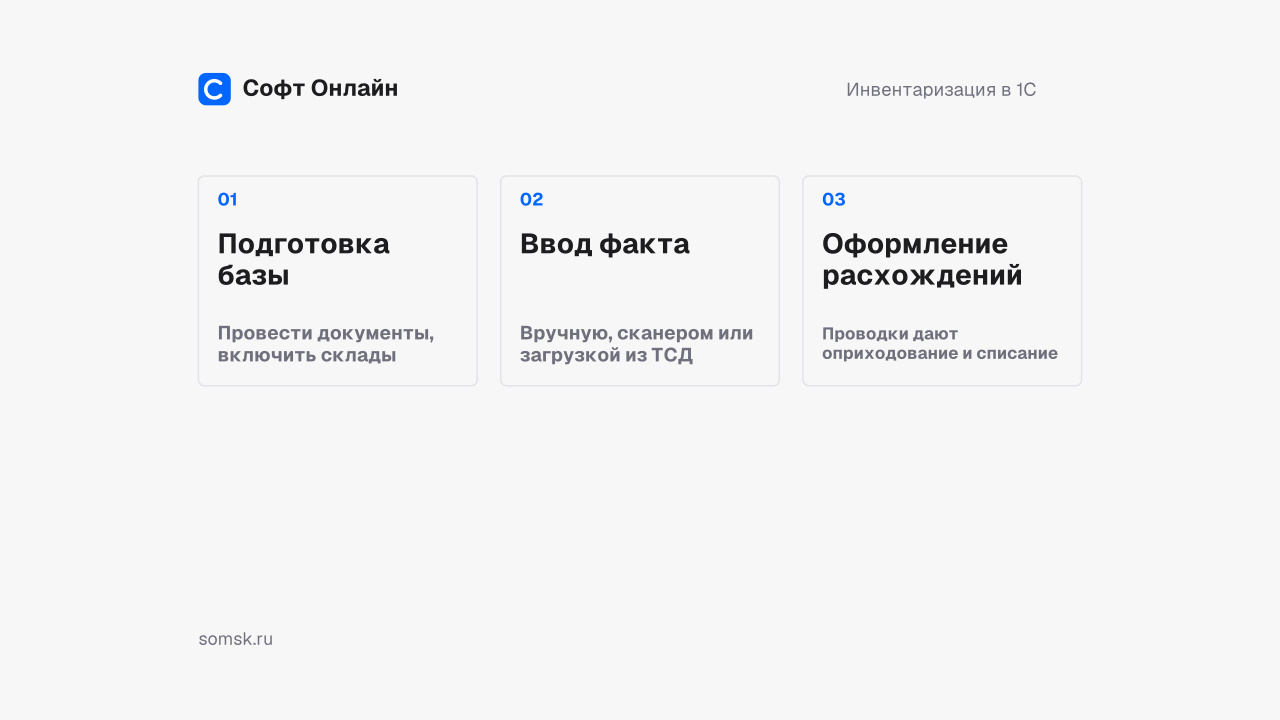
Коротко: инвентаризация склада в 1С – это три шага: подготовка базы и приказ, ввод фактического количества в документ инвентаризации, оформление расхождений. Излишки приходуют проводкой Дт 41 Кт 91.01 (прочий доход), недостачу сначала собирают на счёте 94. С 01.04.2025 порядок задаёт ФСБУ 28/2023: Методические указания, утверждённые приказом Минфина от 13.06.1995 № 49, признаны утратившими силу приказом Минфина от 27.04.2023 № 189.
Что изменилось с переходом на ФСБУ 28/2023?
До 1 апреля 2025 года инвентаризацию регулировали Методические указания из приказа Минфина № 49 – документ 1995 года. Приказ Минфина от 27.04.2023 № 189 признал его утратившим силу с 01.04.2025, и с этой даты остался один профильный документ – федеральный стандарт ФСБУ 28/2023 «Инвентаризация». Он короче. Унифицированных форм в нём нет, а часть решений – состав проверяющих, формы описей, даты – отдана учётной политике организации. Статьи и внутренние регламенты со ссылками на «приказ № 49» в 2026 году недействительны.
| Вопрос | Приказ Минфина № 49 (до 01.04.2025) | ФСБУ 28/2023 (действует) |
|---|---|---|
| Статус документа | Методические указания | Федеральный стандарт бухучёта, обязателен с 01.04.2025 |
| Инвентаризационная комиссия | Требовалась постоянно действующая комиссия, разовые – только при большом объёме работ | Требования о постоянной комиссии нет: кто и как проводит проверку, организация определяет сама |
| Технические средства | Фото- и видеофиксация не упоминалась – наличие проверяли пересчётом, обмером, взвешиванием | Прямо допускается применение технических средств, включая фото- и видеофиксацию |
| Основные средства | Допускалась инвентаризация раз в три года, библиотечных фондов – раз в пять лет | Послабление сохранено: по подп. «а» п. 15 стандарта экономический субъект вправе проводить инвентаризацию библиотечных фондов один раз в пять лет, иных основных средств – один раз в три года |
| Формы документов | Унифицированные ИНВ-3, ИНВ-19, ИНВ-22 | Формы утверждает организация; ИНВ в 1С сохранены как печатные формы |
Для бухгалтерии последствие практическое: периодичность проверки основных средств организация выбирает сама и закрепляет в учётной политике. Если выбран трёхлетний цикл, годовой приказ по складу и приказ по основным средствам совпадут не в каждом году – планировать их одним документом «по умолчанию» оснований нет. При этом элементы амортизации (срок полезного использования, ликвидационная стоимость, способ начисления) проверяют в конце каждого отчётного года по п. 37 ФСБУ 6/2020, и это отдельная от инвентаризации процедура – документы по ОС в 1С оформляются отдельно, порядок разобран в материале про учёт ОС в 1С 8.3 от поступления до проверки амортизации.
Когда инвентаризация обязательна в 2026 году?
Случаи обязательной инвентаризации перечислены в п. 15 ФСБУ 28/2023: при составлении годовой бухгалтерской (финансовой) отчётности; при передаче активов или имущественного комплекса в аренду, управление, безвозмездное пользование, а также при их возврате и отчуждении; при смене работника, на которого возложена материальная ответственность; при смене руководителя коллектива (бригадира), выбытии из коллектива (бригады) более половины его членов, а также по требованию одного или нескольких членов коллектива при коллективной (бригадной) материальной ответственности; при выявлении фактов или признаков хищения, злоупотребления или порчи имущества; при чрезвычайной ситуации, вызванной экстремальными условиями (пожар, авария, стихийное бедствие); при реорганизации (кроме преобразования); при ликвидации организации. Объём проверки в каждом случае задаёт п. 18 стандарта: при годовой отчётности, реорганизации и ликвидации инвентаризируют все объекты, а в остальных случаях – только те объекты, которые непосредственно связаны с основанием. То есть «смена кладовщика» не означает полную остановку склада: проверяют имущество, вверенное этому работнику. Пункт 16 посвящён другому – срокам и датам проведения, включая оговорку для районов Крайнего Севера и приравненных к ним местностей.
Конкретные даты годового цикла стандарт не фиксирует – их устанавливает организация. В 1С дата документа инвентаризации и есть дата, на которую зафиксирован факт: остатки программа считает именно на неё, а не на текущий день.
Как провести инвентаризацию в 1С: порядок действий
Шаг 1. Что проверить в базе до пересчёта?
Большая часть «загадочных» расхождений возникает до того, как кладовщик берёт сканер. До начала пересчёта нужно: сделать резервную копию базы (для облачных баз – через механизм архивирования, см. как сделать копию базы в 1С:Фреш); провести все документы поступления, реализации и перемещения; убедиться, что включён учёт запасов по складам – Администрирование → Настройки программы → Параметры учёта → Запасы; закрыть период датой запрета изменения данных – Администрирование → Настройки пользователей и прав → Даты запрета изменения (флаг, затем гиперссылка «Настроить»); проверить оборотно-сальдовую ведомость по счёту 41 с субконто «Склады» на отрицательные остатки. Отрицательный остаток до инвентаризации – это не недостача, а непроведённое поступление.
Шаг 2. Как ввести фактическое количество?
В документе инвентаризации сначала выполняется заполнение по остаткам на складе: программа подставляет учётное количество из регистра. Фактическое количество вводят вручную, сканером штрихкода или загрузкой из терминала сбора данных – подбор оборудования и обмен с ТСД относятся к работам по автоматизации складских операций. Для товаров с обязательной маркировкой пересчёта штук мало: сверяют коды идентификации и остатки в системе маркировки, иначе физический остаток сойдётся, а данные в Честном ЗНАКе разойдутся. Печатные формы (ИНВ-22, ИНВ-3, ИНВ-19) формируются из документа, но с 01.04.2025 их применение не обязательно – организация вправе утвердить свои.
Шаг 3. Как оформить расхождения?
Документ инвентаризации проводок не делает – он только фиксирует расхождение. Проводки появляются из документов, созданных на его основании: оприходование излишков и списание недостач. Пересортицу (излишек одной позиции и недостача другой) оформляют двумя документами; автоматического взаимозачёта по разным номенклатурным позициям в типовых конфигурациях нет, суммы в учёте не сворачиваются. Между пересчётом и проведением документов не должно пройти недели: каждый день задержки добавляет движения, которых не было в описи.
Какими документами оформляется инвентаризация в разных конфигурациях 1С?
Главное различие – не в названиях документов, а в схеме складского учёта. При неордерной схеме (1С:Бухгалтерия, 1С:Розница, 1С:УТ без ордерных складов) учёт одноконтурный: факт вводят прямо в документ инвентаризации, а расхождение считается против регистра остатков. При ордерной схеме (1С:УТ и 1С:ERP со складскими помещениями и ячейками) контуров два – складской, где движение подтверждается ордерами, и финансовый, где товар числится за организацией. Пока приходные и расходные ордера не оформлены, товар висит в «товарах к оформлению», и пересчёт покажет не недостачу, а неоформленные документы. Поэтому на ордерном складе порядок жёсткий: закрыть все ордера, затем создать приказ на пересчёт, затем пересчёт по помещениям и ячейкам. Настройка схемы задаётся в карточке склада – на проектах внедрения 1С:ERP это первое, что проверяют перед первой инвентаризацией.
| Конфигурация (ветка на октябрь 2026) | Документ фиксации факта | Документы по расхождениям |
|---|---|---|
| 1С:Бухгалтерия 3.0 (3.0.206) | «Инвентаризация товаров на складе», раздел «Склад» | «Оприходование товаров», «Списание товаров» |
| 1С:Розница 3.0 | «Пересчёт товаров», раздел «Склад» | «Оприходование товаров», «Списание товаров» |
| 1С:УНФ 3.0 | «Инвентаризация запасов» | «Оприходование запасов», «Списание запасов» |
| 1С:Управление торговлей 11.5 (11.5.27) | «Пересчёт товаров», при ордерной схеме – «Приказ на пересчёт товаров» | «Оприходование излишков товаров», «Списание недостач товаров» |
| 1С:ERP 2.5 (2.5.27 LTS) и 2.6 (2.6.1) | «Приказ на пересчёт товаров» + «Пересчёт товаров» | «Оприходование излишков товаров», «Списание недостач товаров» |
Если нужной конфигурации в контуре нет, а склад уже не умещается в бухгалтерию, выбор делают не по цене лицензии, а по схеме учёта – состав решений в каталоге программ 1С.
Какие проводки делают по излишкам и недостачам?
Излишки – это прочий доход, поэтому корреспонденция идёт с кредитом 91.01, а не 91.02. Недостача всегда проходит через счёт 94 «Недостачи и потери от порчи ценностей» и только потом закрывается на расходы, на виновное лицо или на прочие расходы. Списание напрямую на 91.02 без 94 – ошибка, из-за которой не сходятся регистры и теряется основание для налоговых расходов.
| Ситуация | Документ в 1С | Проводка |
|---|---|---|
| Выявлены излишки | «Оприходование товаров» / «Оприходование излишков товаров» | Дт 41 (10, 43) – Кт 91.01 |
| Выявлена недостача | «Списание товаров» / «Списание недостач товаров» | Дт 94 – Кт 41 (10, 43) |
| Недостача в пределах норм естественной убыли | «Операция» либо закрытие 94 | Дт 20 (26, 44) – Кт 94 |
| Недостача сверх норм, виновное лицо установлено | «Операция» | Дт 73.02 – Кт 94 |
| Удержание с виновного работника | «Операция» / документ удержания в ЗУП | Дт 70 – Кт 73.02 |
| Недостача сверх норм, виновных нет | «Операция» | Дт 91.02 – Кт 94 |
Нормы естественной убыли организация не придумывает сама: их утверждают отраслевые министерства в порядке, определённом Постановлением Правительства РФ от 12.11.2002 № 814. Если по вашей группе товаров нормы не утверждены, списание «в пределах норм» неприменимо вообще – вся недостача идёт как сверхнормативная, с соответствующими требованиями к документам. В налоговом учёте излишки включают во внереализационные доходы по рыночной стоимости (п. 20 ст. 250 НК РФ), потери в пределах утверждённых норм приравнены к материальным расходам (подп. 2 п. 7 ст. 254 НК РФ), а убытки от хищений при неустановленных виновных требуют документа уполномоченного органа (подп. 5 п. 2 ст. 265 НК РФ). Товары, принятые на комиссию или на хранение, в опись включают отдельной строкой за балансом и сверяют с расчётами по договору – механика разобрана в материале про отчёт комиссионера в 1С 8.3.
Нужно ли начислять НДС при списании недостачи?
Ориентир здесь – п. 10 Постановления Пленума ВАС РФ от 30.05.2014 № 33. Выбытие имущества по причинам, не зависящим от воли налогоплательщика (порча, бой, хищение, стихийное бедствие), объектом обложения НДС не является. Но доказывать это придётся самому налогоплательщику: нужно зафиксировать факт выбытия и подтвердить, что оно произошло именно по таким причинам. Если причину подтвердить нечем, выбытие квалифицируется как безвозмездная передача с начислением налога. Практический вывод для склада: акт списания без приложений (объяснительные МОЛ, заключение комиссии, справка о ЧС, документ из органов по факту хищения) – это не защита, а подготовленное основание для доначисления.
Восемь ошибок, из-за которых инвентаризация в 1С даёт неверный результат
По закрытым обращениям нашей сервисной службы за 2025–2026 гг. повторяются следующие сценарии.
- Не проведены первичные документы. Товар физически есть, в учёте его нет – расхождение показывает не склад, а бухгалтерию.
- Не закрыты ордера на ордерном складе. Пересчёт выдаёт «недостачу», которая фактически лежит в «товарах к оформлению».
- Не установлена дата запрета изменения данных. Документы правят задним числом, и подписанная опись перестаёт соответствовать регистру.
- Отключён учёт запасов по складам. Остаток хранится по организации целиком, расхождение по конкретному складу посчитать нечем.
- Факт вводят поверх автозаполненного учётного количества. Расхождение по всем строкам равно нулю, инвентаризация формально «прошла».
- Пересчёт ведут по номенклатуре, а учёт – с характеристиками, сериями или сроками годности. Итог по позиции сходится, по разрезам – нет.
- Излишки приходуют по цене последней закупки. Для налога на прибыль требуется рыночная стоимость (п. 20 ст. 250 НК РФ), и оценка должна быть обоснована.
- Недостачу списывают сразу на 91.02, минуя счёт 94, и без документов о причинах. Это одновременно ошибка в учёте и риск по НДС с учётом п. 10 Постановления Пленума ВАС РФ № 33.
Сколько времени и денег занимает инвентаризация в 1С?
Нормативов трудоёмкости инвентаризации фирма «1С» не публикует. Диапазоны ниже – по закрытым заявкам нашей сервисной службы за 2025–2026 гг. на складах до 20 тыс. позиций номенклатуры; это оценка, а не норматив. Расчёт стоимости – от рекомендованных «1С» партнёрам ставок по состоянию на январь 2026 года: не ниже 4 000 ₽/час для аттестованного специалиста уровня «миддл» и не ниже 5 500 ₽/час для специалиста высокого уровня.
| Работа | Часы | Стоимость при 4 000 ₽/час | Что задаёт разброс |
|---|---|---|---|
| Подготовка базы: проведение документов, отрицательные остатки, дата запрета | 2–4 | 8 000–16 000 ₽ | Число непроведённых документов и складов |
| Настройка и проверка обмена с ТСД или сканером | 2–6 | 8 000–24 000 ₽ | Наличие типового драйвера для модели оборудования |
| Ввод факта по 1 000 позиций вручную | 4–8 | Работа кладовщика | Учёт с характеристиками и сериями удваивает время |
| Ввод факта по 1 000 позиций загрузкой из ТСД | 0,5–1 | 2 000–4 000 ₽ | Качество штрихкодирования номенклатуры |
| Оформление расхождений и проводок | 1–3 | 4 000–12 000 ₽ | Наличие пересортицы и виновных лиц |
| Разбор причин расхождений | 4–16 | 16 000–64 000 ₽ | Число позиций с расхождением и глубина периода, за который правили документы |
Отдельная статья затрат – оборудование: цены на сканеры и терминалы сбора данных «1С» в открытых источниках не фиксирует, их уточняют у поставщика на дату закупки. Регламентная подготовка базы к инвентаризации входит в услуги по сопровождению 1С и в разовом порядке обычно не требуется.
Что мерить до и после инвентаризации?
Чтобы сравнить два цикла между собой и доказать эффект от автоматизации, достаточно шести величин. Все они снимаются из базы и журнала работ, без оценочных суждений:
- часы простоя склада – время, на которое остановлены приёмка и отгрузка;
- число позиций с расхождением и их доля в общем числе проверенных позиций;
- доля расхождений по группе A ABC-классификации – деньги, а не штуки;
- суммы излишков и недостач в рублях по итогам цикла, раздельно;
- число документов, проведённых задним числом после даты инвентаризации;
- срок от окончания пересчёта до проведения оприходования и списания в базе.
Если после внедрения загрузки из ТСД первая метрика падает, а вторая остаётся на месте – проблема не в скорости пересчёта, а в учётных данных: характеристиках, сериях, дублях номенклатуры.
Вопросы и ответы
Какую проводку делают по излишкам, выявленным при инвентаризации?
Дт 41 (10, 43) – Кт 91.01. Излишки – прочий доход, поэтому используется субсчёт 91.01, а не 91.02. Субсчёт 91.02 «Прочие расходы» применяется в обратной ситуации: Дт 91.02 – Кт 94 при списании недостачи сверх норм, когда виновные не установлены.
Нужно ли начислять НДС при списании недостачи?
Нет, если подтверждена причина выбытия. Согласно п. 10 Постановления Пленума ВАС РФ от 30.05.2014 № 33, выбытие имущества по причинам, не зависящим от воли налогоплательщика, объектом обложения НДС не является, но налогоплательщик обязан зафиксировать факт выбытия и подтвердить эти причины. Без подтверждающих документов выбытие квалифицируется как безвозмездная передача с начислением налога.
Можно ли списать недостачу в пределах норм естественной убыли, если нормы по товару не утверждены?
Нет. Нормы утверждаются отраслевыми приказами министерств в порядке, определённом Постановлением Правительства РФ от 12.11.2002 № 814. Если по вашей товарной группе норм нет, применять списание «в пределах норм» нельзя – вся недостача считается сверхнормативной и требует решения по виновным лицам или документа уполномоченного органа.
Нужно ли инвентаризировать основные средства каждый год?
Не обязательно. Подпункт «а» п. 15 ФСБУ 28/2023 даёт право проводить инвентаризацию библиотечных фондов один раз в пять лет, иных основных средств – один раз в три года. Это право, а не обязанность: выбранную периодичность организация закрепляет в учётной политике. Отдельно от инвентаризации в конце каждого отчётного года проверяют элементы амортизации по п. 37 ФСБУ 6/2020.
Почему в документе инвентаризации пустое или нулевое учётное количество?
Проверяйте по порядку: 1) в документе не выбран или выбран не тот склад; 2) не выполнено заполнение по остаткам на складе; 3) дата документа раньше даты поступления товара – на эту дату остаток нулевой; 4) отключён учёт запасов по складам (Администрирование → Настройки программы → Параметры учёта → Запасы), и остаток хранится по организации; 5) товар числится на другом счёте учёта (например, 41.02 или забалансовый 004); 6) склад работает по ордерной схеме, и товар находится в «товарах к оформлению»; 7) документы поступления не проведены, а только записаны.
Обязательна ли постоянно действующая инвентаризационная комиссия в 2026 году?
Нет. Требование о постоянно действующей комиссии содержалось в Методических указаниях из приказа Минфина от 13.06.1995 № 49, который признан утратившим силу с 01.04.2025 приказом Минфина от 27.04.2023 № 189. ФСБУ 28/2023 такого требования не устанавливает: кто проводит проверку, в каком составе и по каким формам документов – организация определяет сама и закрепляет в учётной политике.
Как учесть излишки и недостачи на УСН?
Излишки увеличивают налоговую базу: по п. 1 ст. 346.15 НК РФ доходы определяются в порядке ст. 248 и 250 НК РФ, а стоимость излишков – внереализационный доход по п. 20 ст. 250 НК РФ. С недостачей сложнее: с 01.01.2026 п. 1 ст. 346.16 НК РФ дополнен подп. 45 («иные расходы, определяемые в порядке главы 25 НК РФ»), поэтому прежний аргумент «перечень расходов закрытый, недостачу учесть нельзя» автоматически не работает. Но учесть её можно только по правилам главы 25: недостача сверх норм при неустановленных виновных требует документа уполномоченного органа (подп. 5 п. 2 ст. 265 НК РФ), плюс действуют документальное подтверждение и обоснованность по п. 1 ст. 252 НК РФ. Разъяснения Минфина о закрытом перечне, выпущенные до 2026 года, к текущим периодам не применяются.
Обязательно ли применять формы ИНВ-3, ИНВ-19 и ИНВ-22?
Нет. С 01.04.2025 эти формы не обязательны: ФСБУ 28/2023 не содержит унифицированных форм, организация утверждает свои. В типовых конфигурациях 1С печатные формы ИНВ сохранены, и большинство компаний продолжает их использовать – это удобно и не нарушает стандарт, если формы закреплены в учётной политике.
В каких релизах 1С смотреть документы инвентаризации на октябрь 2026 года?
Актуальные ветки: 1С:Бухгалтерия 3.0.206, 1С:Управление торговлей 11.5.27, 1С:ERP 2.5.27 (ветка LTS) и 2.6.1. Если у вас релиз старше, расположение команд и состав печатных форм может отличаться – перед инвентаризацией имеет смысл обновиться, чтобы не разбираться с различиями в разгар пересчёта.
Часто задаваемые вопросы
Какую проводку делают по излишкам, выявленным при инвентаризации?
Дт 41 (10, 43) – Кт 91.01. Излишки – прочий доход, поэтому используется субсчёт 91.01, а не 91.02. Субсчёт 91.02 «Прочие расходы» применяется в обратной ситуации: Дт 91.02 – Кт 94 при списании недостачи сверх норм, когда виновные не установлены.
Нужно ли начислять НДС при списании недостачи?
Нет, если подтверждена причина выбытия. Согласно п. 10 Постановления Пленума ВАС РФ от 30.05.2014 № 33, выбытие имущества по причинам, не зависящим от воли налогоплательщика, объектом обложения НДС не является, но налогоплательщик обязан зафиксировать факт выбытия и подтвердить эти причины. Без подтверждающих документов выбытие квалифицируется как безвозмездная передача с начислением налога.
Можно ли списать недостачу в пределах норм естественной убыли, если нормы по товару не утверждены?
Нет. Нормы утверждаются отраслевыми приказами министерств в порядке, определённом Постановлением Правительства РФ от 12.11.2002 № 814. Если по вашей товарной группе норм нет, применять списание «в пределах норм» нельзя – вся недостача считается сверхнормативной и требует решения по виновным лицам или документа уполномоченного органа.
Почему в документе инвентаризации пустое или нулевое учётное количество?
Проверяйте по порядку: в документе не выбран или выбран не тот склад; не выполнено заполнение по остаткам на складе; дата документа раньше даты поступления товара; отключён учёт запасов по складам (Администрирование → Настройки программы → Параметры учёта → Запасы) и остаток хранится по организации; товар числится на другом счёте учёта, например 41.02 или забалансовом 004; склад работает по ордерной схеме и товар находится в «товарах к оформлению»; документы поступления не проведены, а только записаны.
Обязательна ли постоянно действующая инвентаризационная комиссия в 2026 году?
Нет. Требование о постоянно действующей комиссии содержалось в Методических указаниях из приказа Минфина от 13.06.1995 № 49, который признан утратившим силу приказом Минфина от 30.10.2024 № 157н. ФСБУ 28/2023 такого требования не устанавливает: кто проводит проверку, в каком составе и по каким формам документов – организация определяет сама и закрепляет в учётной политике.
Как учесть излишки и недостачи на УСН?
Излишки увеличивают налоговую базу: по п. 1 ст. 346.15 НК РФ доходы определяются в порядке ст. 248 и 250 НК РФ, а стоимость излишков – внереализационный доход по п. 20 ст. 250 НК РФ. С недостачей сложнее: с 01.01.2026 п. 1 ст. 346.16 НК РФ дополнен подп. 45 («иные расходы, определяемые в порядке главы 25 НК РФ»), поэтому прежний аргумент о закрытом перечне автоматически не работает. Но учесть недостачу можно только по правилам главы 25: сверхнормативная недостача при неустановленных виновных требует документа уполномоченного органа (подп. 5 п. 2 ст. 265 НК РФ), плюс действуют требования п. 1 ст. 252 НК РФ.
Обязательно ли применять формы ИНВ-3, ИНВ-19 и ИНВ-22?
Нет. С 01.04.2025 эти формы не обязательны: ФСБУ 28/2023 не содержит унифицированных форм, организация утверждает свои. В типовых конфигурациях 1С печатные формы ИНВ сохранены, и большинство компаний продолжает их использовать – это удобно и не нарушает стандарт, если формы закреплены в учётной политике.
В каких релизах 1С смотреть документы инвентаризации на октябрь 2026 года?
Актуальные ветки: 1С:Бухгалтерия 3.0.206, 1С:Управление торговлей 11.5.27, 1С:ERP 2.5.27 (ветка LTS) и 2.6.1. В более старых релизах расположение команд и состав печатных форм могут отличаться.
Читайте также
КУДиР в 1С 8.3: как сформировать и проверить записи
Где найти книгу доходов и расходов УСН, как проверить спорные записи и что передать специалисту для исправления расхождений.
Учёт ОС в 1С 8.3: от поступления до проверки амортизации
Как подготовить документы, выбрать сценарий принятия основных средств и проверить амортизацию в 1С:Бухгалтерии 8. Таблица проверок и порядок разбора ошибок.
Отчёт комиссионера в 1С 8.3: заполнение и сверка
Как заполнить отчёт комиссионера в 1С:Бухгалтерии: проверить договор, продажи, вознаграждение, возвраты и расчёты с посредником.