Как уволить сотрудника в 1С:ЗУП в 2026 году: документ «Увольнение», компенсация отпуска, НДФЛ и ЕФС-1 за один рабочий день
Коротко: увольнение в 1С:ЗУП 3.1 оформляется одним документом – «Увольнение» (Кадры → Приёмы, переводы, увольнения). Кадровик указывает дату и основание, программа сама считает компенсацию за неиспользованный отпуск (28 дней / 12 месяцев = 2,33 дня за каждый полный месяц) или удержание за отпуск, взятый авансом, а расчётчик проверяет вкладку «Начисления и удержания». Выплатить всё нужно в день увольнения, ЕФС-1 с подразделом 1.1 – не позднее следующего рабочего дня после приказа.
Увольнение – самая «дорогая» кадровая операция в учёте. Один неверный флажок оборачивается недоплаченной компенсацией, расхождением в 6-НДФЛ и обращением работника в трудовую инспекцию, причём исправлять приходится уже после того, как сотрудник ушёл и подписать с ним что-либо сложно. В 1С:ЗУП 3.1 вся операция закрывается одним документом, но результат зависит от порядка ввода документов и трёх-четырёх настроек, о которых обычно вспоминают в последний момент. Ниже – рабочий порядок на октябрь 2026 года: что заполняет кадровик, что обязан проверить расчётчик, какие сроки у выплаты и отчётности и где программа считает не так, как вы ожидаете.
Что делает документ «Увольнение» и почему его нельзя подменить начислением зарплаты
Документ «Увольнение» в ЗУП 3.1 работает сразу как приказ, кадровое мероприятие и окончательный расчёт. Он решает четыре задачи:
- Закрывает кадровую историю. После проведения сотрудник перестаёт попадать в графики работы, табель, плановые начисления и ведомости – следующий «Начисление зарплаты» его просто не увидит.
- Регистрирует мероприятие для отчётности. Из документа тянутся данные в ЕФС-1, подраздел 1.1 и в СТД-Р. Если увольнение оформлено «вручную» (например, просто закрыли плановые начисления), мероприятия в отчёте не будет.
- Считает окончательный расчёт: зарплату по дату увольнения включительно, компенсацию за неиспользованный отпуск или удержание за отпуск авансом, компенсацию неиспользованных отгулов, выходные пособия, пособия, НДФЛ и страховые взносы.
- Печатает документы: приказ по форме Т-8 и записку-расчёт Т-61 – прямо из документа, без выгрузки в Excel.
Для массовых увольнений (закрытие проекта, реорганизация подразделения) есть документ «Увольнение списком»: он создаёт мероприятия сразу на группу сотрудников, но компенсации по каждому всё равно придётся смотреть индивидуально.
Пошаговый порядок: от заявления до выплаты
Порядок действий, который экономит самое дорогое – тот один рабочий день, что остаётся на отчётность:
- Закройте время до даты увольнения. Проведите прогулы, отпуска без оплаты, сверхурочные, работу в выходные. Удобно предварительно прогнать отчёт для сверки отклонений отработанного времени с нормой часов – он быстро показывает, что по сотруднику не введено.
- Закройте больничные и отпуска. Все документы, влияющие на средний заработок, вводятся до увольнения. Если по пособию были расхождения со СФР, разберитесь с ними заранее: как это делается, разбирали в материале про ошибку по стажу в больничном и ответ в СФР из 1С:ЗУП.
- Создайте документ: Кадры → Приёмы, переводы, увольнения → Создать → Увольнение. Из раздела «Зарплата» → «Все начисления» документ тоже доступен.
- Заполните вкладку «Условия увольнения»: дата увольнения (это последний день работы), основание из справочника, флажок об отражении в трудовой книжке.
- Проверьте блок компенсаций отпуска – это главный источник ошибок, разбор ниже.
- Передайте документ расчётчику. На вкладке «Начисления и удержания» он видит зарплату за отработанные дни, компенсации, пособия, удержания, НДФЛ и взносы одним экраном.
- Сформируйте ведомость в банк или в кассу датой увольнения и выплатите расчёт.
- Сдайте ЕФС-1, выдайте документы и отключите пользователя в базе – освободившийся сеанс пригодится, если вы считаете лицензии по головам; как это устроено, описано в разборе про то, как работают лицензии 1С в 2026 году.
Вкладки документа «Увольнение»: что заполнять и на что смотреть
- Дата увольнения. На эту дату программа рассчитает остатки отпусков и начислит зарплату – по неё включительно. Сдвинули дату на день – изменились и дни компенсации.
- Основание увольнения. Выбирается из предопределённого перечня, и именно оно формирует и формулировку в Т-8, и код причины в ЕФС-1 (например, для увольнения по инициативе работника – п3ч1с77тк). Свои формулировки заводите через редактирование элемента справочника; правка печатной формы тут не помощник.
- Компенсации отпуска. Флажок компенсации неиспользованного отпуска включает автоматический расчёт дней за весь период работы, таблица дополнительных отпусков заполняется по видам: сколько дней начислить или удержать и за какой рабочий год.
- Компенсация отгулов. В релизах ветки 3.1.30/3.1.32 и старше появились поля для компенсации неиспользованных дней и часов отдыха за работу сверх нормы при увольнении. Полей нет – значит, вы на устаревшем релизе, помогут настройки автоматического обновления 1С.
- Начисления и удержания. Здесь проверяются НДФЛ, вычеты, взносы, пособия и удержания. Главное правило: сумма в документе и сумма в ведомости должны совпадать до копейки, а расчётный листок – не содержать остатка долга предприятия.
Компенсация отпуска и удержание за отпуск, использованный авансом
Дни компенсации программа считает по стандартной логике: положенные за год дни делятся на 12 и умножаются на число полных отработанных месяцев. Для обычного отпуска это 28 / 12 = 2,33 дня за месяц. Компенсировать нужно все неиспользованные дни за всё время работы, независимо от давности – срока «сгорания» у них нет.
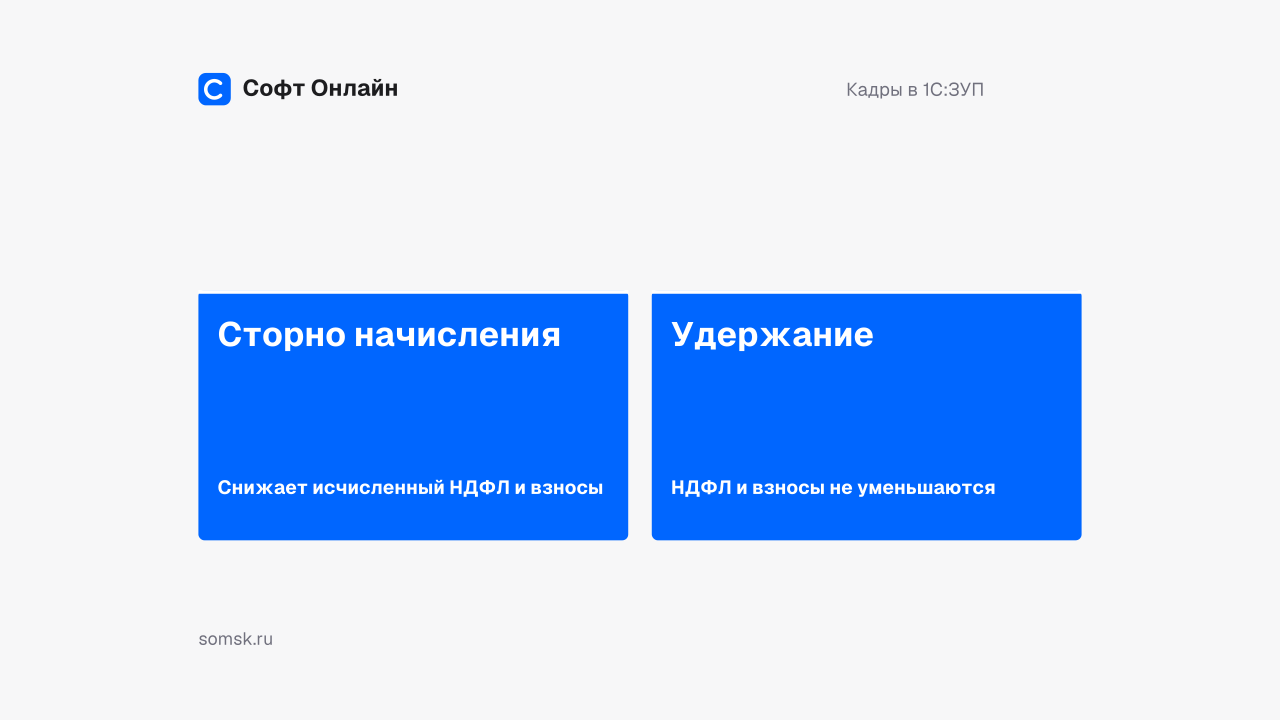
Обратная ситуация: сотрудник отгулял отпуск вперёд и уходит до конца рабочего года. Тогда в документе появляется удержание за использованный авансом отпуск, и здесь критична одна настройка – Настройка → Расчёт зарплаты → ссылка «Настройка состава начислений и удержаний», вкладка «Удержания». Вариантов два:
| Вариант | Как работает | Последствия |
|---|---|---|
| Сторно начисления | Сторнируются ранее начисленные отпускные, уменьшаются исчисленный НДФЛ и взносы | Суммы в документе уходят с минусом; может потребоваться корректирующий РСВ за период, в котором начислялись отпускные |
| Удержание | Рассчитывается сумма удержания из расчёта при увольнении | НДФЛ и взносы не уменьшаются: удержание не доход, перерасчёта базы нет. Отчётность прошлых периодов не трогаем |
Практические моменты, которые чаще всего всплывают:
- Удержание не рассчитывается. Типичная причина – выбран режим сторнирования, а исходных документов «Отпуск» в базе нет (переносили остатки при переходе со старой программы). Сторнировать нечего, поэтому строка не появляется. Решение – переключиться на вариант «удержание».
- Удерживать можно не всегда. Ст. 137 ТК РФ ограничивает удержание за неотработанные дни отпуска по ряду оснований увольнения – проверяйте основание до того, как уменьшите выплату.
- Лимит удержаний. Общий предел удержаний из выплаты по ст. 138 ТК РФ никуда не исчезает: больше установленной доли из расчёта забрать нельзя, остальное – только добровольный возврат.
- Отпуск с последующим увольнением. Сначала вводится документ «Отпуск», потом «Увольнение». Днём увольнения считается последний день отпуска (ст. 127 ТК РФ), а время ежегодного оплачиваемого отпуска включается в стаж, дающий право на ежегодный основной оплачиваемый отпуск (ст. 121 ТК РФ). Поэтому отпускной стаж считается по дату увольнения включительно, и уменьшать рассчитанные программой дни вручную не нужно – иначе компенсация будет недоплачена. В стаж не включаются отпуск за свой счёт свыше 14 календарных дней в году и отпуск по уходу за ребёнком.
- Контроль. Перед проведением всегда смотрите отчёт «Остатки отпусков» по сотруднику: он объясняет происхождение дней куда понятнее самого документа.
Расчёт, НДФЛ и взносы: пример на 23 октября 2026 года
Менеджер московского офиса увольняется по собственному желанию в пятницу 23 октября 2026 года. Оклад – 90 000 ₽, в октябре 2026 года 22 рабочих дня, отработано 17. Неиспользованного отпуска – 14 дней, средний дневной заработок – 3 100 ₽.
| Показатель | Расчёт | Сумма, ₽ |
|---|---|---|
| Зарплата за октябрь | 90 000 / 22 × 17 | 69 545,45 |
| Компенсация отпуска | 14 дн. × 3 100 | 43 400,00 |
| Итого начислено | – | 112 945,45 |
| НДФЛ (13 %) | 112 945,45 × 13 % | 14 683 |
| К выплате в день увольнения | – | 98 262,45 |
Что важно помнить про налоги и сроки:
- Выплата – в день увольнения (ст. 140 ТК РФ). Если в этот день сотрудник не работал, расчёт выдаётся не позднее следующего дня после его требования.
- НДФЛ. Выплата 23 октября попадает во второй расчётный период месяца (с 23-го по последнее число): уведомление по такому НДФЛ подаётся не позднее 3-го, а налог перечисляется не позднее 5-го числа следующего месяца. Компенсация отпуска идёт с кодом дохода 2013, облагаемая часть выходного пособия – с кодом 2014.
- Вычеты. Увольнение в середине месяца – классический повод для лишнего или потерянного вычета. Проверяйте результат отчётами по НДФЛ; механика разобрана в статье про лишний вычет НДФЛ в 1С.
- Взносы. Компенсация за неиспользованный отпуск страховыми взносами облагается. Выходное пособие не облагается в пределах трёхкратного среднего месячного заработка (шестикратного – для работников северных территорий).
- Необлагаемый лимит по НДФЛ считается иначе, чем само пособие. С 2025 года необлагаемая часть выходного пособия определяется в порядке, аналогичном расчёту пособий по беременности и родам и по уходу за ребёнком, тогда как сам средний заработок по ТК РФ считается по своим правилам. Суммы могут не совпасть – в ЗУП это заложено в алгоритм, но итог стоит сверить по расчётному листку.
- Цена опоздания. За задержку расчёта работнику полагается компенсация по ст. 236 ТК РФ за каждый день просрочки, а организации по ч. 6 ст. 5.27 КоАП РФ грозит штраф 30 000–50 000 ₽ (должностному лицу – 10 000–20 000 ₽).
Отчётность и документы: один рабочий день на ЕФС-1
После проведения увольнения в программе остаётся обязательная часть:
- ЕФС-1, подраздел 1.1. Срок – не позднее следующего рабочего дня после издания приказа об увольнении. В ЗУП отчёт формируется из раздела Кадры → Электронные трудовые книжки либо через 1С-Отчётность: по кнопке «Заполнить» выбираете приёмы и увольнения, проверяете титул, подраздел 1 и подраздел 1.1. Ошиблись – исправление идёт через признак аннулирования.
- Про штрафы без мифов. Санкция 500 ₽ за каждое застрахованное лицо по Закону о персучёте относится к договорам ГПХ и «стажевым» подразделам, поэтому к кадровым мероприятиям трудового договора она не применяется. За опоздание с увольнением в подразделе 1.1 отвечает должностное лицо по ч. 2 ст. 15.33.2 КоАП РФ: предупреждение или 300–500 ₽, и штрафует за это трудовая инспекция; фонд этим не занимается.
- Документы на руки. С 1 июля 2026 года пакет сократился: обязательны трудовая книжка или СТД-Р и расчётный листок, а выписки персучёта (подраздел 1.2, раздел 3 РСВ, персонифицированные сведения) выдаются по запросу работника. Справка о доходах – по его заявлению.
- Регулярная отчётность. Выплата попадает в 6-НДФЛ и РСВ за период, в персонифицированные сведения за месяц увольнения, а стаж уволенного – в годовой подраздел 1.2 ЕФС-1.
ЗУП ПРОФ, ЗУП КОРП или Бухгалтерия: где вести увольнения
Сам документ «Увольнение» есть и в ЗУП, и в Бухгалтерии, но запас прочности у них разный. Ориентир для выбора:
| Задача | 1С:ЗУП ПРОФ | 1С:ЗУП КОРП | 1С:Бухгалтерия 3.0 |
|---|---|---|---|
| Документ «Увольнение», Т-8, Т-61 | Да | Да | Да, в упрощённом виде |
| Остатки отпусков по рабочим годам, доп. отпуска, отгулы | Полный учёт | Полный учёт | Детального учёта нет, дни проверяются вручную |
| Сторно или удержание за отпуск авансом по настройке | Да | Да | Нет гибкой настройки |
| Сложные графики, сдельная оплата, вредные условия | Да | Да | Ограниченно |
| ЕФС-1 подраздел 1.1 из кадрового документа | Да | Да | Да, для небольшого штата |
| Процессы вокруг увольнения: кадровый резерв, обучение, охрана труда, грейды | Нет | Да | Нет |
| Кому подходит | Основной выбор для компаний с выделенным кадровым учётом | Крупный штат и HR-процессы сверх расчёта зарплаты | Малый штат, учёт ведёт бухгалтер «за всё» |
Практический критерий простой: если увольнения идут ежемесячно, в компании есть доп. отпуска, сменные графики или северные надбавки – кадровый блок должен жить в ЗУП, а в бухгалтерию пусть уходят только проводки. Подобрать редакцию и посчитать лицензии помогут в каталоге программ 1С и в услугах 1С:Франчайзи.
Нестандартные ситуации и чек-лист из 7 ошибок
Увольнение задним числом
Если дата увольнения попадает в закрытый месяц, документ пересчитает зарплату и потянет за собой перерасчёты НДФЛ и взносов. Делайте это в копии базы и смотрите результат до правки рабочих данных: как быстро получить тестовый контур, описано в материале про копию базы в 1С:Фреш. После проведения обязательно проверьте уже сданные 6-НДФЛ и РСВ – корректировки может потребовать не только месяц увольнения.
Сокращение штата
Выходное пособие в размере среднего месячного заработка начисляется отдельным видом расчёта, дальше идут выплаты за период трудоустройства по заявлению работника. В документе «Увольнение» проверьте, что пособие попало в нужную строку и что необлагаемый лимит по НДФЛ рассчитан, а не обнулён вручную.
Дистанционные сотрудники и КЭДО
Приказ об увольнении – одно из исключений из кадрового электронного документооборота: он подписывается на бумаге собственноручно, даже если весь остальной оборот у вас электронный. Через 1С:Кабинет сотрудника удобно передавать расчётный листок и справки, а взаимодействие с дистанционными работниками регулируется отдельными нормами главы о дистанционной работе.
Чек-лист перед тем, как нажать «Выплатить»:
- дата увольнения – последний рабочий день сотрудника; день подачи заявления в расчёт не берётся;
- все больничные, отпуска и отклонения по времени введены до увольнения;
- дни компенсации сверены с отчётом «Остатки отпусков»;
- по отпуску с последующим увольнением порядок документов соблюдён, а дни компенсации посчитаны по последний день отпуска включительно и вручную не уменьшены;
- выбран осознанный режим удержания за авансовый отпуск – сторно или удержание;
- в расчётном листке нет остатка долга предприятия, а суммы документа и ведомости совпадают;
- ЕФС-1 отправлена не позднее следующего рабочего дня после приказа, трудовая книжка или СТД-Р и расчётный листок выданы в день увольнения.
Частые вопросы
Можно ли уволить сотрудника в 1С:ЗУП задним числом?
Технически да: достаточно поставить прошедшую дату. Но документ пересчитает зарплату и налоги закрытого периода, поэтому сначала проверяйте результат в копии базы, а затем решайте вопрос с корректировками 6-НДФЛ, РСВ и персонифицированных сведений. Отдельно убедитесь, что сотрудник не попал в уже выплаченную ведомость за период после даты увольнения.
Почему не считается удержание за отпуск, использованный авансом?
Самая частая причина – выбран вариант «сторно начислений», а документов «Отпуск» в базе нет: данные переносили остатками при переходе со старой программы, сторнировать нечего. Переключите режим на «удержание» в настройке состава начислений и удержаний. Вторая причина – основание увольнения, при котором удержание не производится.
Как уволить сотрудника, который находится в отпуске по уходу за ребёнком?
В программе порядок тот же: документ «Увольнение» с соответствующим основанием, дата – последний день трудовых отношений. Нюанс в другом: такой сотрудник увольняется по своей инициативе, по соглашению сторон либо при ликвидации организации, и на дату увольнения нужно проверить остатки отпусков – период ухода за ребёнком в стаж для ежегодного отпуска не включается.
Сотрудника уволили и приняли обратно в том же месяце – что с отчётностью?
Это два кадровых мероприятия: по каждому ЕФС-1 с подразделом 1.1 сдаётся не позднее следующего рабочего дня после соответствующего приказа. Объединять их в один отчёт «по итогам месяца» нельзя. В расчёте появятся два периода работы, поэтому компенсацию отпуска и стаж проверьте отдельно по каждому.
Обязательно ли выдавать выписки персучёта в день увольнения в 2026 году?
Нет. С 1 июля 2026 года выписки из подраздела 1.2 ЕФС-1, раздела 3 РСВ и персонифицированных сведений выдаются по запросу работника. Безусловный минимум – трудовая книжка или СТД-Р и расчётный листок; справка о доходах выдаётся по заявлению.
Вывод: увольнение – это один документ и семь проверок
В 1С:ЗУП 3.1 увольнение закрывается одним документом, и именно поэтому ошибки в нём стоят дорого: расчёт, кадровое мероприятие и база для отчётности формируются разом. Если держать дисциплину – закрыть время и больничные до увольнения, сверить дни компенсации с остатками отпусков, осознанно выбрать режим удержания за авансовый отпуск, выплатить в день увольнения и отправить ЕФС-1 на следующий рабочий день, – весь процесс занимает 20–30 минут вместо недели переписки с инспекцией и фондом.
Компания «Софт Онлайн» (Москва) – официальный партнёр 1С:Франчайзи: настроим в вашей базе расчёт компенсаций и удержаний, проверим отчётность по уволенным, доработаем печатные формы и обучим кадровика с расчётчиком. Разберём и смежные задачи – от автоматизации бизнеса и синхронизации ЗУП с бухгалтерией до выбора серверной лицензии под выросший штат. Опишите задачу через контакты – ответим с конкретным планом работ и оценкой трудозатрат.
Читайте также
Отчёт для сверки отклонений отработанного времени с нормой часов в 1С в 2026 году: какую конфигурацию выбрать и что настроить
Разбираем, как в 1С собрать сверку фактически отработанных часов с нормой по графику: откуда программа берёт норму, какие типовые отчёты закрывают задачу и какую конфигурацию покупать – от 1С:ЗУП Базовой до ЗУП КОРП и ERP. С таблицей сравнения, примерами расчёта и восемью типичными причинами ложных отклонений.
Лишний вычет НДФЛ в 1С: как проверить и исправить
Что делать, если 1С ошибочно применила вычет НДФЛ: проверка права, перерасчёт, сверка выплат и уже сданной отчётности.
Как добавить ЗУП в 1С 8.3: новая база, подключение и обмен с бухгалтерией
Три сценария подключения 1С:ЗУП: создание новой базы, доступ к существующей и синхронизация с бухгалтерией. Проверки лицензии, прав и первого обмена.