Учёт доходов и расходов в 1С в 2026 году: открытый перечень на УСН, кассовый метод и где реально работает ИИ
Коротко: С 1 января 2026 года перечень расходов на УСН стал открытым – п. 1 ст. 346.16 НК дополнен подп. 45 «иные расходы, определяемые в порядке главы 25 НК» (425-ФЗ от 28.11.2025). Кассовый метод при этом сохранился: расход попадает в КУДиР только после оплаты, а по товарам – ещё и после реализации. В 1С за это отвечает регистр «Расходы при УСН», а ИИ-распознавание первички снимает ручной ввод накладных. Базовая ставка – 15 %, минимальный налог – 1 % от доходов.
Учёт доходов и расходов – та часть работы в 1С, где ошибка не видна сразу. Проводки сформированы, баланс сходится, а налог посчитан неверно, потому что расход не встал в Книгу учёта доходов и расходов или встал не тем видом. В 2026 году к этому добавился сдвиг, каких в главе 26.2 давно не случалось: закрытый перечень затрат на УСН, прожитый бухгалтерами больше двадцати лет, перестал быть закрытым. Ниже – как устроен учёт доходов и расходов в 1С:Бухгалтерии сейчас, что изменилось, где программа считает сама, а где придётся проверять руками, и в каких точках автоматизация и искусственный интеллект дают эффект, который видно в работе, а не в презентации.
Три контура учёта: где в 1С живут доходы и расходы
Расхождения чаще всего начинаются с попытки искать все цифры в одном месте. В типовой конфигурации доходы и расходы одновременно существуют минимум в трёх независимых слоях данных, и они не обязаны совпадать.
- Бухгалтерский учёт – счета 90 «Продажи», 91 «Прочие доходы и расходы», затратные 20, 23, 25, 26, 44. Метод начисления: доход признаётся по факту реализации, расход – по факту потребления ресурса, оплата значения не имеет.
- Налоговый учёт – для налога на прибыль это ресурсы «НУ», «ПР» и «ВР» в тех же проводках плюс механизм ПБУ 18/02; для УСН – отдельный регистр накопления «Расходы при УСН» и Книга учёта доходов и расходов, которая живёт своей жизнью и по проводкам не восстанавливается.
- Управленческий контур – статьи затрат, подразделения, направления деятельности, аналитика по номенклатурным группам. Именно здесь собираются отчёты для собственника, и именно здесь чаще всего заводят «удобные» статьи, которые ломают налоговую картину.
Практическое правило: любую сумму сначала определяйте в терминах контура. Вопрос «почему расход не попал в расходы» без уточнения «в какие именно» ответа не имеет. В производственных базах слоёв ещё больше – там добавляются учёт затрат на выпуск и распределение косвенных расходов, об этом мы подробно писали в материале про настройку 1С для производства.
Главное изменение 2026 года: открытый перечень расходов на УСН
Федеральный закон от 28.11.2025 № 425-ФЗ дополнил п. 1 ст. 346.16 НК подпунктом 45 – «иные расходы, определяемые в порядке, установленном главой 25 настоящего Кодекса». Перечень затрат для объекта «доходы минус расходы» перестал быть исчерпывающим и приблизился к правилам налога на прибыль.
- Что стало можно. Представительские расходы (в пределах 4 % от расходов на оплату труда), затраты на нормальные условия труда, списанные безнадёжные долги, обучение и семинары для работников, санкции за нарушение договорных обязательств, спецоценка условий труда.
- Что не изменилось. Кассовый метод по п. 2 ст. 346.17 НК: пока расход не оплачен, он не расход. Нормирование по главе 25 сохранилось. Запреты ст. 270 НК тоже – вклады в уставный капитал, подарки, безвозмездно переданное имущество по-прежнему не уменьшают базу.
- Куда сместились риски. Раньше инспекция снимала затрату одной фразой «её нет в статье 346.16». Теперь спор идёт про ст. 252 НК: обоснованность, документальное подтверждение, связь с доходом. Договор, акт, служебная записка и деловая переписка стали важнее, чем номер подпункта.
В 1С из этого следуют две вещи. Первая – база должна быть на актуальном релизе: новые виды расходов и обновлённая печатная форма КУДиР приходят именно с обновлением конфигурации, сами по себе они не появятся (как обновляться без потери доработок, разбирали в статье об установке обновлений 1С). Вторая – по «новым» затратам программа не всегда подставит признак принятия к налоговому учёту автоматически: в документах «Поступление (акт, накладная)» и «Авансовый отчёт» проверяйте вид расхода вручную.
Учётная политика в 1С: настройки, от которых зависит КУДиР
Раздел «Главное → Налоги и отчёты» определяет, как программа будет собирать доходы и расходы весь год. Менять его задним числом без перепроведения документов – прямой путь к расхождениям.
- Система налогообложения и объект. «Доходы» или «доходы минус расходы»; при выборе объекта опирайтесь на расчёт по своим оборотам – универсальных порогов вроде «расходы больше 60 % выручки» в официальных материалах нет, это эвристика внедренцев.
- Порядок признания расходов. Для материалов, товаров, входного НДС и таможенных платежей – набор флажков с условиями. Часть из них снять нельзя: они закреплены Кодексом и отображаются серым.
- Ставка налога и пониженные ставки региона. Базовая – 15 %, регион вправе снизить до 5 %, но с 2026 года – только для отдельных видов деятельности по критериям правительства. В Москве для большинства плательщиков действует 15 %.
- НДС на УСН. Порог освобождения с 2026 года – 20 млн ₽ дохода за предыдущий год. При ставках 5 % и 7 % входной НДС к вычету не принимается и включается в стоимость – программа должна знать выбранную ставку, иначе КУДиР соберётся неверно.
- Методы распределения косвенных расходов и флаг директ-костинга – они определяют, спишутся ли счета 26 и 44 напрямую в себестоимость продаж.
- Резервы. Резерв по отпускам в бухучёте обязателен для всех, кроме тех, кто ведёт упрощённый учёт; в налоговом – только по решению. Расхождение между ними – штатная ситуация, механику разбирали в материале о резервах отпусков и счёте 96.01.
Кассовый метод: как 1С признаёт расход – пример с цифрами
Для УСН программа ведёт регистр «Расходы при УСН», где каждая сумма ждёт выполнения всех условий. Статус меняется по мере проведения документов, и только при полном наборе условий сумма уходит в раздел I КУДиР.
Пример. Компания на УСН «доходы минус расходы» закупила партию товара на 240 000 ₽ 10 марта, оплатила поставщику 120 000 ₽ 18 марта и ещё 120 000 ₽ 6 апреля. Покупателю отгрузила половину партии 25 марта, вторую половину – 14 мая. В расходы I квартала попадёт только 120 000 ₽: часть, которая и оплачена поставщику, и реализована. Оставшиеся 120 000 ₽ признаются в мае – после второй отгрузки. Если бухгалтер посмотрит на оборот по счёту 41 или на банковскую выписку, он увидит совсем другие суммы и решит, что программа ошиблась.
- По материалам достаточно оприходования и оплаты поставщику.
- По товарам добавляется третье условие – реализация покупателю.
- По зарплате расход признаётся на дату выплаты, по взносам – на дату перечисления; корректность здесь зависит от того, как настроен обмен с зарплатным блоком, и при сложных начислениях это аргумент в пользу отдельной конфигурации 1С:ЗУП.
- По основным средствам стоимость списывается равными долями по кварталам до конца года после ввода в эксплуатацию и оплаты.
- Минимальный налог – 1 % от доходов. При выручке 4,5 млн ₽ и расходах 4,4 млн ₽ налог по ставке 15 % составит 15 000 ₽, минимальный – 45 000 ₽; в бюджет уходит большая сумма.
Инструмент проверки один и тот же: отчёт «Анализ учёта по УСН». Он показывает блок-схему, где каждую сумму можно развернуть до документа и увидеть, какое условие не выполнено.
Закрытие месяца и финансовый результат: счета 90 и 91
В бухгалтерском контуре доходы и расходы сводятся регламентными операциями. Чаще всего здесь ищут «лишние» проводки там, где их формирует сама программа.
- Закрытие счетов 20, 23, 25, 26 – распределение косвенных затрат. При директ-костинге проводка Дт 90.08 Кт 26 абсолютно штатна: о ручном вмешательстве говорит регистратор «Операция» вместо регламентной операции, сама корреспонденция здесь ни при чём.
- Закрытие счетов 90 и 91 – перенос сальдо на 99 «Прибыли и убытки».
- Расчёт налога на прибыль и признание отложенных активов и обязательств по ПБУ 18/02.
- Реформация баланса в декабре – обнуление субсчетов 90 и 91 и перенос результата на 84.
Что готовить к 2027 году
С отчётности за 2027 год обязателен новый стандарт ФСБУ 9/2025 «Доходы» (приказ Минфина от 16.05.2025 № 56н). Он заменит ПБУ 9/99. Для учёта важнее всего новая классификация доходов и признание выручки по мере передачи контроля над продукцией. Перейти на ФСБУ 9/2025 можно досрочно – такое решение закрепляют в учётной политике приказом до начала года. Практический вывод прежний: большинству компаний разумнее дождаться типовых механизмов в релизах конфигураций. Год до перехода – хорошее время, чтобы навести порядок в аналитике доходов и договорах: именно они станут основой для новых правил.
Где в учёте доходов и расходов реально работает искусственный интеллект
Вокруг ИИ в бухгалтерии много шума, поэтому стоит отделить работающие сценарии от обещаний. Считать налог нейросеть не будет – налог считает детерминированный алгоритм конфигурации. Основной эффект автоматизация даёт на входе, там, где данные превращаются в документы.
- Распознавание первички. Сервис «1С:Распознавание первичных документов» строится на нейросетевых моделях и по фото или скану определяет тип документа, находит контрагента по ИНН, сопоставляет номенклатуру с уже существующей в базе, разбирает многостраничные накладные и проверяет корректность расчёта НДС. Если позиция поставщика названа иначе, сервис предлагает похожие варианты и запоминает выбор пользователя.
- Мобильный ввод. Начиная с релизов 1С:Бухгалтерии 3.0.196 фотографии первички из мобильных приложений попадают в очередь распознавания напрямую, минуя сканер и общий диск.
- Чеки по QR-коду. Авансовые отчёты – вечный источник потерянных расходов; распознавание чека по коду закрывает эту дыру без ручного набора реквизитов.
- Контроль лимитов. На тестовом тарифе лимит распознавания считается за год: 250 страниц на 12 месяцев. В договор ИТС ПРОФ страницы распознавания не входят, сервис тарифицируется отдельно; что именно входит в договор, разбирали в статье про 1С:ИТС ПРОФ и ТЕХНО, а условия доступа к сервисам зависят ещё и от типа лицензии.
| Способ получения первички | Что делает бухгалтер | Риск ошибки в сумме расхода | Когда оправдан |
|---|---|---|---|
| Ручной ввод с бумаги | Набирает контрагента, номенклатуру, суммы, ставку НДС | Высокий: опечатки в суммах и дублирование контрагентов | Единичные документы, нестандартные формы |
| ИИ-распознавание скана или фото | Проверяет сопоставление и подтверждает создание документа | Средний: зависит от качества изображения, финальный контроль за человеком | Бумажный поток от поставщиков, чеки, авансовые отчёты |
| Электронный документооборот | Принимает готовый документ одним действием | Низкий: данные приходят структурированными | Постоянные контрагенты, регулярные поставки |
Лучше всего работает комбинация: ЭДО закрывает регулярных поставщиков, распознавание – «хвост» из бумаги. Сценарии обмена и его настройку разбирали в материале о том, нужна ли 1С для ЭДО. Точных нормативов скорости фирма «1С» не публикует – официально заявлено лишь кратное ускорение ввода, так что обещаниям «минута вместо шести» из рекламных материалов верить не стоит: считайте по своему потоку документов.
8 причин, почему доходы и расходы в 1С не сходятся
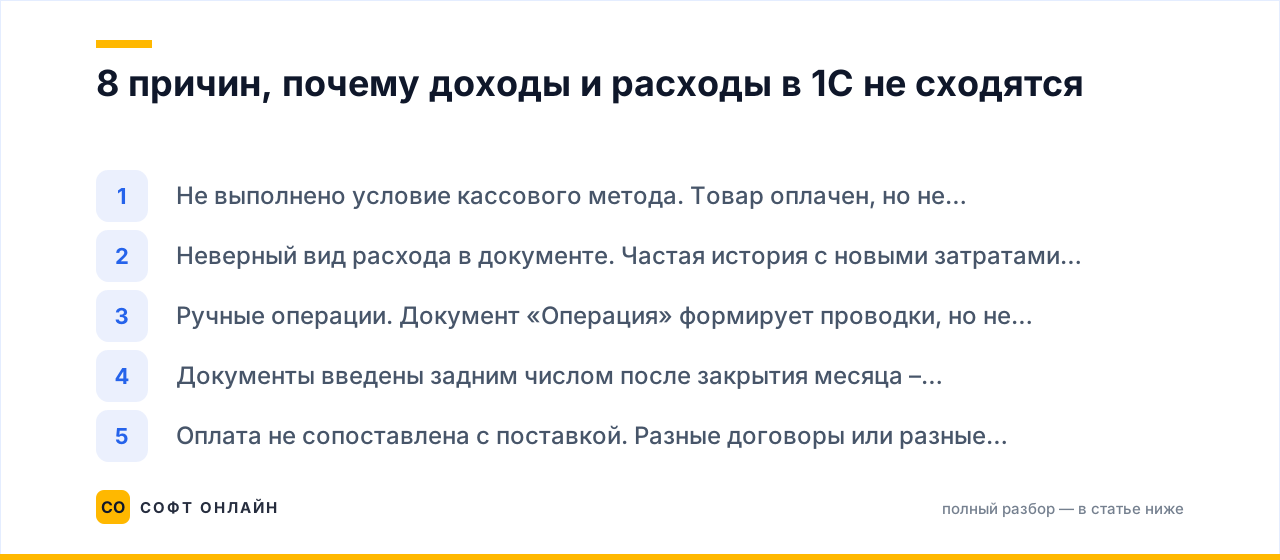
- Не выполнено условие кассового метода. Товар оплачен, но не реализован – сумма висит в регистре «Расходы при УСН» со статусом ожидания. Проверяется отчётом «Анализ учёта по УСН».
- Неверный вид расхода в документе. Частая история с новыми затратами 2026 года: программа поставила «не принимается к НУ» по умолчанию.
- Ручные операции. Документ «Операция» формирует проводки, но не двигает регистры накопления и сведений. Для УСН это означает, что расход в КУДиР не попадёт вовсе.
- Документы введены задним числом после закрытия месяца – последовательность проведения нарушена, нужно перепровести период.
- Оплата не сопоставлена с поставкой. Разные договоры или разные ставки НДС в платёжке и накладной разрывают связь «оплата – расход».
- Авансы и их зачёт. Флаг «не зачитывать» и развёрнутое сальдо по счёту 60 меняют картину расчётов и момент признания.
- Затратный счёт не закрылся из-за отсутствия базы распределения: нет выручки по номенклатурной группе – косвенные расходы остаются на 20-м счёте.
- Кто-то изменил учётную политику в середине года. Проверяется журналом регистрации: кто, когда и что правил. Для облачных баз точки доступа к нему описаны в статье о том, как посмотреть данные в 1С:Фреш.
Отдельно про цену вопроса: грубое нарушение правил учёта доходов и расходов по ст. 120 НК – это 10 000 ₽ за нарушение в одном налоговом периоде, 30 000 ₽ – если в нескольких, и 20 % от неуплаченного налога, но не менее 40 000 ₽ – если нарушение привело к занижению базы. Отсутствие регистров налогового учёта и систематические ошибки в отражении операций под эту статью подпадают.
Частые вопросы
Перечень расходов на УСН стал открытым – значит, можно списывать всё подряд?
Нет. Открытый перечень означает лишь то, что затрата не отклоняется автоматически из-за отсутствия в списке. Работают критерии ст. 252 НК: обоснованность, документальное подтверждение, направленность на доход. Плюс сохранились нормативы главы 25 и прямые запреты ст. 270 НК. Практически риск переехал в другую плоскость: спорить теперь будут о деловой цели расхода.
Почему сумма в КУДиР не совпадает с оборотом по расчётному счёту?
Это разные сущности. Выписка показывает движение денег, КУДиР – признанные доходы и расходы. Возврат от поставщика, перевод между своими счетами, выданный заём, оплата за товар, который ещё не продан, – всё это деньги без расхода или расход без денег. Сверяться нужно через отчёт «Анализ учёта по УСН».
Можно ли перейти на ФСБУ 9/2025 раньше 2027 года?
Да – стандарт допускает досрочное применение, если организация примет такое решение и закрепит его приказом об учётной политике до начала соответствующего года. Плюс досрочный переход по доходам означает готовность вести часть операций вне типового функционала, поэтому большинству компаний выгоднее дождаться штатной поддержки в релизах конфигураций, а год до перехода потратить на ревизию договоров и аналитики доходов.
Насколько ИИ-распознавание точно и можно ли на него положиться?
Сервисы распознавания действительно снимают основной объём ручного ввода, но финальный контроль остаётся за бухгалтером – это прямо оговаривается и разработчиком. Точность сильно зависит от качества скана: смятый чек или фото под углом распознаются хуже. Разумная схема – распознавание как черновик, подтверждение человеком как обязательный шаг.
Нужна ли отдельная программа для управленческого учёта доходов и расходов?
Если хватает разрезов «статья затрат – подразделение – направление деятельности», типовая 1С:Бухгалтерия справляется. Отдельный контур нужен, когда появляются бюджеты, план-фактный анализ, несколько юрлиц в одном отчёте или сложная себестоимость. Тогда смотрят в сторону 1С:ERP или комплексных решений – подбор зависит от структуры бизнеса, размер базы в гигабайтах тут ни при чём.
Что делать дальше
Порядок действий на ближайший месяц выглядит так: обновить конфигурацию до релиза, поддерживающего открытый перечень расходов; пересмотреть учётную политику с учётом новых видов затрат и порога НДС в 20 млн ₽; прогнать отчёт «Анализ учёта по УСН» за каждый закрытый квартал 2026 года и разобрать зависшие суммы; настроить входящий поток первички так, чтобы ручного ввода осталось как можно меньше; заложить в план на 2027 год переход на ФСБУ 9/2025.
«Софт Онлайн» – официальный партнёр фирмы «1С» в Москве. Мы настраиваем учёт доходов и расходов под конкретную систему налогообложения, подключаем распознавание первички и ЭДО, разбираем расхождения в КУДиР и готовим базы к новым стандартам. Посмотрите каталог программ 1С и услуги 1С:Франчайзи, а если нужен комплексный проект – раздел автоматизации бизнеса. Опишите задачу через форму обратной связи: разберём вашу базу и предложим решение по срокам и стоимости.
Читайте также
Резервы отпусков в 1С в 2026 году: два метода расчёта, счёт 96.01 и 8 причин, почему сумма не сходится
Разбираем, как в 1С:ЗУП 3.1 и 1С:Бухгалтерии 3.0 настраиваются резервы отпусков: нормативный метод против метода обязательств, проводки по счетам 96.01.1 и 96.01.2, расчёт на цифрах 2026 года, инвентаризация на 31 декабря и типичные причины расхождений. Отдельно – где в этом процессе реально помогает искусственный интеллект, а где его роль преувеличена.
ЭПД в 1С в 2026 году: 4 вида документов, 6 титулов эТрН, настройка за 9 шагов и где реально включается ИИ
Разбираем работу с электронными перевозочными документами в 1С в 2026 году: что стало обязательным с 1 сентября, какие виды ЭПД поддерживает 1С-ЭПД, как устроены шесть титулов электронной транспортной накладной, сколько это стоит и где в процессе реально помогает искусственный интеллект.
Как посмотреть данные в 1С:Фреш в 2026 году: 4 точки доступа, журнал регистрации за 5 кликов и 8 причин, почему нужного не видно
Разбираем, где в 1С:Фреш смотреть данные, отчёты, журнал регистрации, резервные копии и остатки лимитов ИИ-сервисов, что в облаке посмотреть нельзя в принципе и какой тариф выбрать под свою задачу.