Резервы отпусков в 1С в 2026 году: два метода расчёта, счёт 96.01 и 8 причин, почему сумма не сходится
Коротко: В 1С резерв отпусков – два параллельных расчёта. В бухучёте оценочное обязательство по ПБУ 8/2010 обязательно для всех, кроме компаний на упрощённых способах учёта. В налоговом по ст. 324.1 НК РФ это право, которое нужно закрепить в учётной политике вместе с процентом отчислений и предельной суммой. 1С:ЗУП 3.1 считает двумя методами – нормативным и методом обязательств (МСФО), проводки идут на счета 96.01.1 и 96.01.2, инвентаризация обязательна на 31 декабря.
Резервы отпусков – тема, где бухгалтер и специалист 1С регулярно говорят на разных языках. Бухгалтер спрашивает: «почему на 96-м счёте висит 4 миллиона, а расчётное обязательство по неиспользованным дням отпуска со взносами – 2,7?». Специалист смотрит настройки и видит, что резерв включён одновременно в 1С:Бухгалтерии и в 1С:ЗУП, а ещё кто-то выбрал нормативный метод с процентом «на глаз» и ни разу не делал инвентаризацию. Ниже – как устроен механизм резервов в типовых конфигурациях на сентябрь 2026 года, какие цифры подставлять, где именно программа ошибается по вине настроек и что из этого можно доверить автоматизации и ИИ-сервисам, а что придётся считать самому.
Оценочное обязательство и налоговый резерв – это два разных объекта
Сначала разведём терминологию. В 1С оба объекта для простоты называют «резервами», хотя по нормативке это разные вещи с разными правилами.
- Бухгалтерский учёт. Здесь формируется оценочное обязательство по ПБУ 8/2010. Это обязанность: неиспользованные дни отпуска – уже возникшее обязательство перед работником, избежать которого организация не может. Отказаться от него вправе только компании, которые применяют упрощённые способы ведения бухучёта и упрощённую отчётность.
- Налоговый учёт. Здесь формируется резерв предстоящих расходов на оплату отпусков по ст. 324.1 НК РФ. Механизм добровольный: не хотите – не создавайте, списывайте отпускные по факту начисления.
- Методика расчёта в БУ. Ни ПБУ 8/2010, ни другие акты по бухучёту не содержат готовой формулы величины обязательства по отпускам. Организация разрабатывает порядок сама и закрепляет его в учётной политике – раздел III ПБУ 8/2010 задаёт только принципы.
- Методика в НУ. Здесь всё жёстко: способ резервирования, предельная сумма отчислений и ежемесячный процент обязаны быть в налоговой учётной политике, плюс нужна смета (специальный расчёт).
Практический вывод: если в учётной политике нет ни слова про порядок оценки обязательства в БУ и про процент с предельной суммой в НУ, любые красивые цифры в 1С формально повисают в воздухе. При проверке налоговый резерв без описанных в политике элементов инспекция может просто снять из расходов.
Два метода в 1С:ЗУП 3.1: нормативный и метод обязательств
Типовая конфигурация поддерживает две методики. Выбор делается один раз и меняется крайне болезненно, поэтому разберём различия подробно.
Метод обязательств (МСФО)
Программа ежемесячно по каждому сотруднику считает: сколько дней отпуска он «заработал» и не использовал, умножает их на его средний дневной заработок и добавляет страховые взносы. Сумма по всем работникам сворачивается по подразделениям и способам отражения – это и есть величина обязательства на конец месяца. Разница с предыдущим месяцем доначисляется или сторнируется.
- Точность высокая: обязательство привязано к конкретным людям и их реальному заработку.
- Автоматически учитывает повышения окладов, приёмы и увольнения.
- Применяется только в бухгалтерском учёте – для налогового он не подходит, там нужен процент.
- Требует корректных остатков отпусков по каждому сотруднику. Это его главное слабое место при первичном запуске.
Нормативный метод
Классический подход из ст. 324.1 НК РФ: фиксированный процент от фонда оплаты труда с ограничением по предельной сумме за год. Формула процента: (плановые отпускные за год + взносы) / (плановый ФОТ за год + взносы) × 100 %. При достижении предельной величины отчисления прекращаются, и отпускные начинают падать прямо на счета затрат.
- Прост в расчёте и понятен проверяющим.
- Работает и в БУ, и в НУ – можно держать один расчёт на оба учёта.
- Реальную картину по людям не отражает: компания с сотрудниками, накопившими по 60–70 дней, получит заниженное обязательство.
- Требует ежегодного пересмотра процента и сметы.
Сравнительная таблица
| Критерий | Нормативный метод | Метод обязательств (МСФО) |
|---|---|---|
| База расчёта | Процент от начислений месяца | Остаток неиспользованных дней × средний дневной заработок |
| Детализация | По подразделениям и способам отражения | По каждому сотруднику |
| Бухгалтерский учёт | Допустим, если закреплён в УП | Да, основной вариант |
| Налоговый учёт | Да, единственный вариант | Нет |
| Чувствительность к росту окладов | Низкая, реагирует с лагом | Высокая, пересчёт каждый месяц |
| Ограничение по сумме | Предельная величина отчислений за год | Ограничений нет, величина «плавает» |
| Трудоёмкость запуска | Низкая: нужны процент и смета | Высокая: нужны выверенные остатки отпусков |
| Кому подходит | Стабильный штат, приоритет – сближение БУ и НУ | Средний и крупный бизнес, группы компаний, отчётность по МСФО |
Где включается механизм: настройка в ЗУП и в Бухгалтерии
В 1С:ЗУП 3.1 настройка живёт в карточке организации: раздел настроек → организация → вкладка «Учётная политика и другие настройки» → ссылка «Резервы по оплате труда». Там задаются признак формирования резервов в бухучёте, метод расчёта, ежемесячный процент отчислений и предельная величина для нормативного метода, а также опция ежемесячной переоценки излишне начисленных сумм.
Порядок запуска, который мы используем на проектах:
- Согласовать с главбухом метод и зафиксировать его формулировкой в учётной политике на 2026 год – отдельно для БУ, отдельно для НУ.
- Проверить, что конфигурация актуальна. Механизм резервов переписывался: вместо старого документа «Резервы отпусков» используется документ «Резервы по оплате труда», и на старых релизах часть функционала просто отсутствует. Если релиз давний – сначала обновите конфигурацию по регламенту.
- Выверить остатки отпусков: количество неиспользованных дней на дату начала учёта резервов. Для метода обязательств это основа расчёта, и ошибка здесь искажает всю сумму.
- Настроить способы отражения зарплаты в бухучёте – от них зависит, на какие счета затрат ляжет начисление резерва.
- Провести документ «Резервы по оплате труда» за первый месяц и проверить вкладку со сводными данными по обязательствам.
- Выполнить синхронизацию с 1С:Бухгалтерией и убедиться, что документ пришёл и по нему сформировались проводки.
- Сверить итог с ручным расчётом в таблице хотя бы по трём сотрудникам – контрольная точка, которую пропускают чаще всего.
В 1С:Бухгалтерии 3.0 есть собственный блок резервов – он нужен тем, кто ведёт зарплату прямо в бухгалтерской программе. Тогда начисление выполняется регламентной операцией при закрытии месяца, после того как рассчитана зарплата. Если же зарплата считается в ЗУП, в БП после синхронизации появляется документ «Резервы по оплате труда» в разделе зарплаты, и чтобы по нему сформировались проводки, нужно установить флажок об отражении в бухучёте. Сомневаетесь, какая связка вам нужна, – мы разбирали признаки, по которым пора переходить с зарплатного блока Бухгалтерии на отдельный ЗУП.
Проводки: счета 96.01.1, 96.01.2 и «наследство» на 96.09
Счёт 96.01 в типовом плане счетов называется «Оценочные обязательства по вознаграждениям работникам» и делится на два субсчёта: 96.01.1 – суммы самих обязательств по оплате труда, 96.01.2 – страховые взносы, включая взносы на травматизм. Аналитика ведётся по видам вознаграждений и по работникам.
| Операция | Дебет | Кредит |
|---|---|---|
| Начисление обязательства по оплате отпусков | 20, 23, 25, 26, 44 | 96.01.1 |
| Начисление обязательства по страховым взносам | 20, 23, 25, 26, 44 | 96.01.2 |
| Начислены отпускные за счёт обязательства | 96.01.1 | 70 |
| Начислены взносы с отпускных за счёт обязательства | 96.01.2 | 69 |
| Списание излишне начисленного обязательства | 96.01.1, 96.01.2 | 91.01 |
| Отпускные сверх накопленного обязательства | 20, 23, 25, 26, 44 | 70 |
Два нюанса, о которые спотыкаются регулярно:
- Если документ за месяц дал отрицательную сумму (например, массово отгуляли отпуска), программа сформирует не сторно затрат, а проводку Дт 96.01.1 Кт 91.01. Прочий доход в отчёте о финансовых результатах здесь в порядке вещей, но бухгалтера это каждый раз удивляет.
- В документе отражения зарплаты в бухучёте есть отдельные виды операций для отпуска за счёт накопленных обязательств и для отпуска, обязательствами не покрытого. Если вид операции выбран неверно, отпускные уйдут на затраты, а резерв так и останется висеть на 96-м счёте.
- Счёт 96.09 «Резервы предстоящих расходов прочие» достался от старой схемы учёта. После перехода на актуальный механизм на нём может зависнуть сальдо, которое придётся разнести вручную.
Расчёт на цифрах: как это выглядит в 2026 году
Возьмём производственную компанию в Москве: 40 сотрудников, средний оклад 72 000 ₽, отпуск 28 календарных дней, совокупный тариф взносов 30 % плюс 0,2 % на травматизм.
Метод обязательств, один сотрудник
- Средний дневной заработок: 72 000 / 29,3 = 2 457,34 ₽.
- Норматив накопления: 28 календарных дней отпуска по ст. 115 ТК РФ / 12 месяцев = 2,33 дня за каждый полностью отработанный месяц.
- Накоплено дней отпуска на 31.08.2026 у сотрудника со стажем с начала года: 28 / 12 × 8 месяцев = 18,67 дня.
- Обязательство по оплате труда: 18,67 × 2 457,34 = 45 878,54 ₽ (Кт 96.01.1).
- Обязательство по взносам: 45 878,54 × 30,2 % = 13 855,32 ₽ (Кт 96.01.2).
- Итого по сотруднику: 59 733,86 ₽.
Считайте месяцы аккуратно: каждый следующий отработанный месяц добавляет к обязательству ещё 2,33 дня, то есть около 5,7 тыс. ₽ вместе со взносами. Если взять расчётную дату на месяц позже, а число месяцев оставить прежним, обязательство окажется занижено – это самая частая арифметическая ошибка в ручных проверках резерва.
Нормативный метод, вся организация
- Плановый ФОТ на 2026 год: 40 × 72 000 × 12 = 34 560 000 ₽.
- Плановые отпускные: 2 752 000 ₽.
- Процент отчислений: 2 752 000 / 34 560 000 × 100 = 7,96 %.
- Предельная сумма отчислений за год: 2 752 000 × 1,302 = 3 583 104 ₽.
- Ежемесячное отчисление: (2 880 000 + 869 760) × 7,96 % ≈ 298 481 ₽.
Обратите внимание на деталь, которую в шаблонных расчётах пропускают. Если тариф взносов у всех одинаковый, он сокращается в числителе и знаменателе, и процент равен простому отношению отпускных к ФОТ. Но как только у части сотрудников выплаты превышают предельную базу по взносам, которая на 2026 год составляет 2 979 000 ₽, тариф по ним падает до 15,1 %, и процент нужно считать честно, через суммы со взносами. Директор с окладом 350 000 ₽ перешагнёт эту базу уже в сентябре – и весь IV квартал даст в резерв заметно меньше взносов, чем закладывала смета. То же касается компаний на пониженных тарифах для МСП: процент, посчитанный по общей ставке, завысит резерв.
Ещё один источник искажений – региональные и «северные» доплаты, которые входят в средний заработок. Если в базе они настроены неверно, поедет и расчёт отпускных, и резерв. Мы отдельно разбирали, почему северная надбавка не попадает в расчёт, – механика там ровно та же.
Инвентаризация на 31 декабря: обязательный финал года
Для налогового резерва инвентаризация на конец налогового периода – прямое требование ст. 324.1 НК РФ. Остаток уточняется исходя из количества дней неиспользованного отпуска, среднедневного заработка и взносов с этих сумм.
- Резерв больше уточнённого остатка – разница включается во внереализационные доходы на 31 декабря.
- Резерв меньше – разница включается в расходы на оплату труда на 31 декабря.
- Отказ от резерва со следующего года – весь остаток по итогам инвентаризации уходит в доходы текущего периода. Решение об отказе фиксируется при уточнении учётной политики.
- Документальное оформление – бухгалтерская справка-расчёт по инвентаризации и смета процента отчислений на следующий год.
В ЗУП для этого предусмотрены отдельные документы инвентаризации, списания и корректировки резервов. В декабре 2026 года это стоит поставить в план закрытия года отдельной задачей: подход «сделаем, когда дойдут руки» здесь не срабатывает, потому что правки по резервам после сдачи отчётности разбираются тяжело и долго.
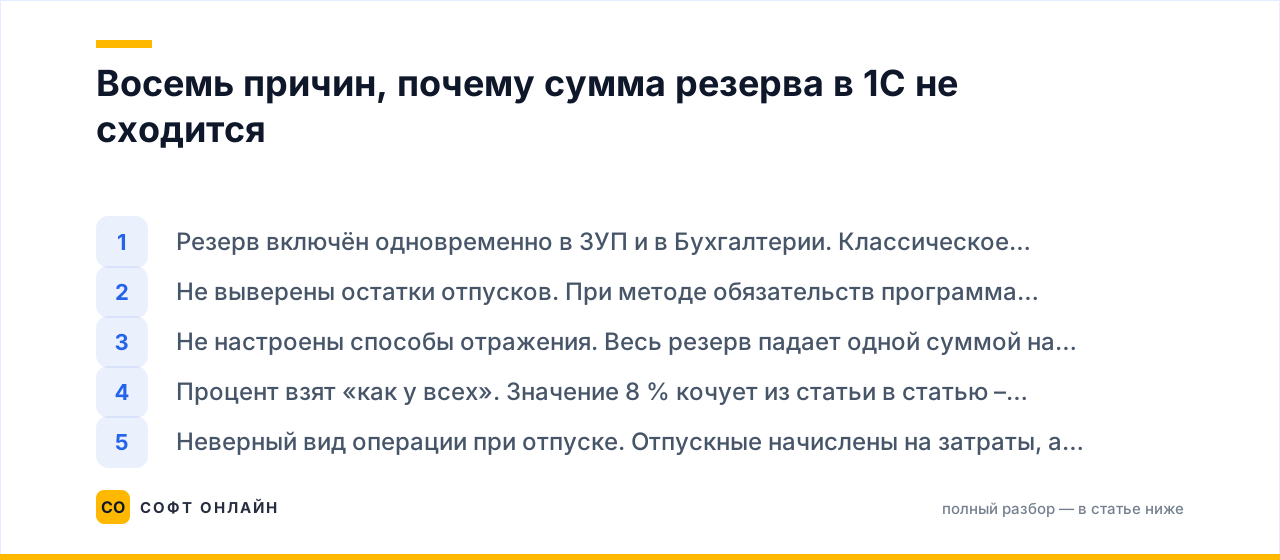
Восемь причин, почему сумма резерва в 1С не сходится
- Резерв включён одновременно в ЗУП и в Бухгалтерии. Классическое задвоение: своя регламентная операция в БП плюс пришедшие по синхронизации проводки. Механизм должен работать только в одной базе – там, где считается зарплата.
- Не выверены остатки отпусков. При методе обязательств программа берёт дни из кадрового учёта. Если сотрудник переведён из другой организации группы, а остаток не введён, его обязательство будет нулевым или отрицательным.
- Не настроены способы отражения. Весь резерв падает одной суммой на 26-й счёт, и себестоимость по подразделениям перестаёт сходиться.
- Процент взят «как у всех». Значение 8 % кочует из статьи в статью – это иллюстративный пример из практики, не официальный норматив. Ваш процент считается по вашей смете, и он обязан быть в учётной политике.
- Неверный вид операции при отпуске. Отпускные начислены на затраты, а накопленное обязательство не израсходовано – сальдо 96-го счёта растёт бесконечно.
- Компенсация при увольнении прошла мимо резерва. Хотя по сути это ровно то обязательство, под которое резерв и создавался.
- Не учтены изменения тарифов взносов. Превышение предельной базы, льготный тариф МСП, изменившийся класс профриска – всё это меняет сумму на субсчёте 96.01.2.
- Пропущена инвентаризация. Остаток тянется из года в год, и к третьему году расхождение между резервом и реальными обязательствами измеряется миллионами.
Отдельная категория проблем – расхождения после синхронизации между базами. Прежде чем переделывать настройки, полезно посмотреть, что именно пришло в документе и какие движения он сформировал; для облачных баз это делается через штатные точки доступа к данным и журнал регистрации.
Где в резервах отпусков реально работает искусственный интеллект
Будем честны: сам расчёт резерва – детерминированный алгоритм. Дни умножаются на средний заработок, сумма умножается на тариф взносов. Никакой ИИ тут не нужен и даже вреден: бухгалтерская цифра должна воспроизводиться до копейки и защищаться перед проверяющим. Если вам продают «нейросеть, которая считает резерв отпусков», – это маркетинг.
А вот вокруг расчёта место для машинного обучения есть, и вполне конкретное:
- Прогноз обязательства на горизонте года. Модель по истории отпусков предсказывает, сколько дней сотрудники реально отгуляют в каждом месяце. Это позволяет заложить в смету на 2027 год процент, который не придётся героически корректировать в декабре.
- Выявление аномалий. Алгоритм отлавливает сотрудников с ненормально большим остатком дней, подразделения с резким скачком обязательства и людей, у которых средний заработок вырос вдвое за месяц. Это те самые кейсы, которые ручная сверка пропускает при штате больше сотни человек.
- Планирование графика отпусков. Оптимизация распределения отпусков по месяцам сглаживает кассовые разрывы: пик выплат в июле и августе становится управляемым, если начать думать о нём в ноябре.
- Помощь в анализе. ИИ-ассистенты в современных сервисах помогают быстрее составить запрос к данным, найти нужный раздел справки или объяснить расхождение в отчёте. Доступ к части таких сервисов зависит от уровня договора сопровождения и типа лицензии.
- Сценарное моделирование. Что будет с обязательством, если индексировать оклады на 8 %? А если открыть новый участок на 15 человек? Подходы к такому моделированию мы описывали в материале про три уровня моделирования в 1С.
Правило простое: ИИ отвечает за прогноз и контроль, типовой алгоритм – за цифру в проводке. Смешивать их нельзя. Для холдингов с несколькими юрлицами и консолидацией такие прогнозные контуры обычно строятся поверх 1С:ERP, где резервы по оплате труда попадают в общий бюджет расходов.
Частые вопросы
Обязательно ли малому предприятию создавать резерв отпусков?
В бухучёте – нет, если организация вправе применять упрощённые способы ведения учёта и упрощённую отчётность и закрепила отказ от ПБУ 8/2010 в учётной политике. Тогда отпускные признаются расходом по факту начисления. В налоговом учёте резерв добровольный для всех без исключения. Но учтите: как только компания перестаёт соответствовать критериям упрощённого учёта или начинает публиковать отчётность, обязательство придётся формировать. Лучше включить механизм заранее, не дожидаясь этого момента.
Можно ли использовать разные методы в бухгалтерском и налоговом учёте?
Да, и на практике так делают часто: в БУ – метод обязательств для достоверной оценки, в НУ – нормативный, потому что другого там не предусмотрено. Плата за это – постоянные и временные разницы, которые придётся учитывать по ПБУ 18/02. Если разницы вести не хочется и штат стабильный, проще выбрать нормативный метод для обоих учётов и закрепить это в политике.
Что делать, если резерв уже год считался неправильно?
Не пытаться «подтереть» прошлые месяцы перепроведением – это сломает и зарплату, и отчётность. Правильный путь: провести инвентаризацию обязательств на текущую дату, ввести документ корректировки или списания резервов на разницу и зафиксировать причину в бухгалтерской справке. Если искажение существенное и затрагивает прошлый год, исправление делается по правилам исправления ошибок в бухучёте, а в налоговом – уточнённой декларацией.
Резерв считается, а проводок в Бухгалтерии нет. Где искать?
Проверьте по порядку: прошла ли синхронизация, появился ли документ «Резервы по оплате труда» в бухгалтерской базе, установлен ли в нём флажок об отражении в бухучёте, заполнены ли способы отражения и счета затрат. В девяти случаях из десяти дело в незаполненном способе отражения или в том, что документ пришёл, но так и остался без признака отражения.
Как резерв связан с расчётом самих отпускных?
Напрямую: и резерв, и отпускные опираются на один и тот же средний дневной заработок. Ошибка в составе базы среднего заработка автоматически искажает обе величины. Поэтому перед запуском резервов есть смысл сначала выверить механику расчёта отпуска – мы разбирали её пошагово в отдельном материале от заявления до выплаты.
Что сделать до конца 2026 года
Резервы отпусков – редкий случай, когда корректная настройка занимает два-три дня, а её отсутствие стоит недель разбирательств в январе. Минимальный план на ближайший квартал выглядит так: проверить, какой метод реально работает в вашей базе и совпадает ли он с текстом учётной политики; сверить остатки отпусков хотя бы по десятку сотрудников; убедиться, что механизм включён только в одной базе; пересчитать процент отчислений на 2027 год с учётом предельной базы по взносам и фактического тарифа; поставить инвентаризацию резерва в декабрьский чек-лист закрытия года.
Если на каком-то из пунктов стало понятно, что цифры на 96-м счёте живут своей жизнью, – мы сталкиваемся с этим почти в каждой третьей базе. Специалисты «Софт Онлайн» проводят аудит настройки резервов, приводят в порядок остатки отпусков и синхронизацию между ЗУП и Бухгалтерией, а при необходимости помогают сформулировать положения учётной политики вместе с вашим главбухом. Посмотрите перечень услуг 1С:Франчайзи и каталог программ или сразу напишите нам через страницу контактов – разберём вашу базу и покажем, откуда взялась каждая сумма на счёте 96.
Читайте также
Учёт доходов и расходов в 1С в 2026 году: открытый перечень на УСН, кассовый метод и где реально работает ИИ
Разбираем, как в 1С:Бухгалтерии устроен учёт доходов и расходов в 2026 году: открытый перечень затрат на УСН по 425-ФЗ, кассовый метод и регистр «Расходы при УСН», закрытие месяца на счетах 90 и 91, восемь типовых причин расхождений и роль ИИ-распознавания первички.
ЭПД в 1С в 2026 году: 4 вида документов, 6 титулов эТрН, настройка за 9 шагов и где реально включается ИИ
Разбираем работу с электронными перевозочными документами в 1С в 2026 году: что стало обязательным с 1 сентября, какие виды ЭПД поддерживает 1С-ЭПД, как устроены шесть титулов электронной транспортной накладной, сколько это стоит и где в процессе реально помогает искусственный интеллект.
Как посмотреть данные в 1С:Фреш в 2026 году: 4 точки доступа, журнал регистрации за 5 кликов и 8 причин, почему нужного не видно
Разбираем, где в 1С:Фреш смотреть данные, отчёты, журнал регистрации, резервные копии и остатки лимитов ИИ-сервисов, что в облаке посмотреть нельзя в принципе и какой тариф выбрать под свою задачу.