Как оприходовать лицензию 1С в 2026 году: ФСБУ 14/2022, счёт 97 или НМА, проводки и 5 ошибок при покупке
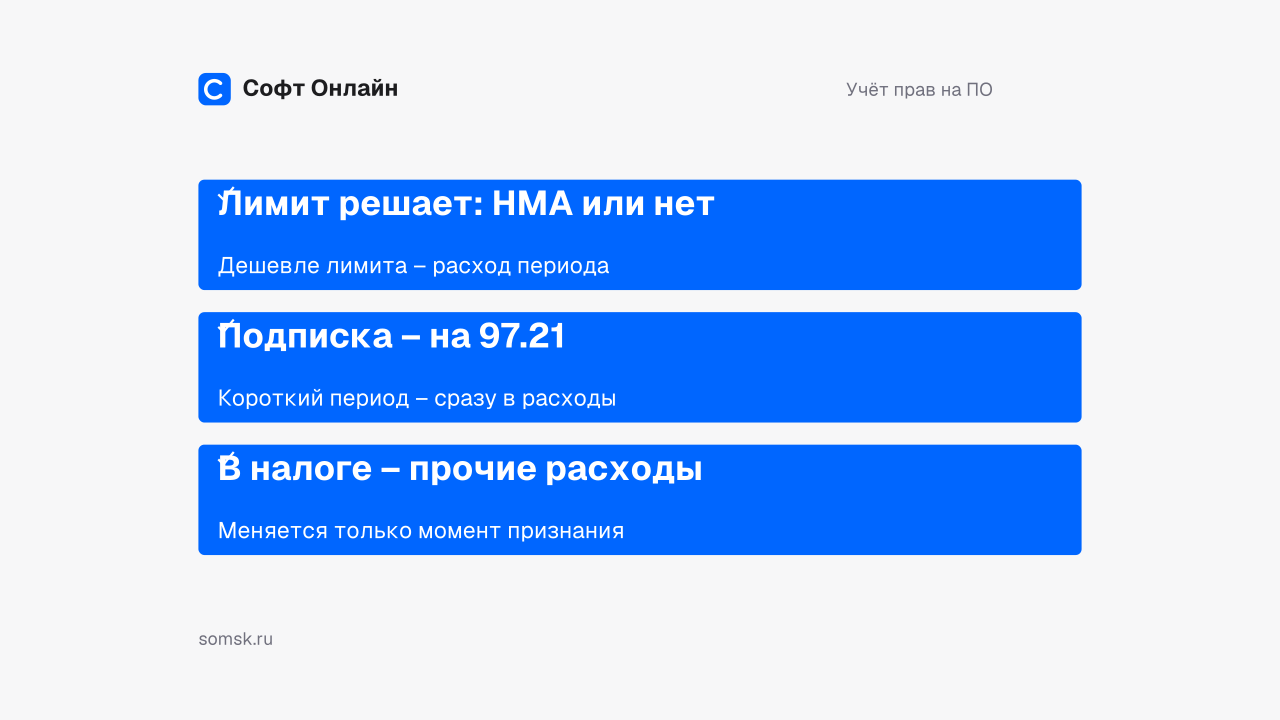
Коротко: лицензия 1С – это неисключительное право на использование программы, поэтому в учёте она не становится ни основным средством, ни товаром. С отчётности за 2024 год действует ФСБУ 14/2022, но он применяется только к исключительным правам: сами по себе срок использования дольше 12 месяцев и стоимость выше вашего стоимостного лимита объект НМА не делают, а неисключительное право (лицензию) на использование программы по этому стандарту НМА не признают, и схема «08.05 → 04.01 с амортизацией» к нему не применяется. Остаются расходы будущих периодов на счёте 97.21 или расход периода сразу. В налоговом учёте это прочие расходы по подп. 26 п. 1 ст. 264 НК РФ, а период признания организация определяет сама и закрепляет в учётной политике.
Вопрос «как оприходовать лицензию в 1С» на деле состоит из двух разных задач. Первая – бухгалтерская: на какой счёт поставить сумму из акта или УПД от партнёра и как потом списывать её в расходы. Вторая – техническая: куда ввести пин-код, как он связан с регистрационным номером и где потом проверить, что лицензия активировалась. Эти задачи часто путают. Тогда бухгалтер ищет «документ оприходования лицензии» в разделе «Склад», а системный администратор ждёт, что лицензия появится после проведения накладной. Ниже – обе части, с проводками, пошаговым порядком действий в 1С:Бухгалтерии и отдельным разделом о том, что именно покупать под вашу задачу.
Что вы покупаете: неисключительное право, а не вещь
При покупке программного продукта 1С вы заключаете лицензионный (на практике чаще сублицензионный) договор с партнёром и получаете простую неисключительную лицензию. Исключительные права остаются у правообладателя. Отсюда три практических вывода, которые закрывают половину вопросов по учёту:
- Основным средством лицензия не будет. Даже если поставка «коробочная» и у вас на руках диск, книги и конверт с пин-кодами, учитываете вы право, а носитель к делу не относится. Счёт 01 и документ «Принятие к учёту ОС» здесь не применяются.
- К товарам и материалам она тоже не относится. Счета 41 и 10 нужны тому, кто покупает лицензии для перепродажи, то есть самому партнёру. У конечного пользователя лицензия на складской учёт не попадает, и «оприходовать» её документом поступления товаров нельзя.
- Для ОСНО расход возникает не в момент оплаты. Платёж партнёру сам по себе ничего не формирует. Основание для признания – акт, УПД или иной документ о передаче прав, подписанный сторонами (в том числе через ЭДО).
Отдельно разберитесь с составом поставки: платформа, конфигурация и клиентские лицензии – три разных слоя, и в смете они часто идут отдельными строками. Логика расчёта количества лицензий и того, из чего складывается итоговая сумма, подробно разобрана в материале как купить 1С:Предприятие в 2026 году: состав поставки, расчёт лицензий и смета. Полный перечень клиентских и серверных лицензий с условиями поставки собран в каталоге лицензий 1С на рабочие места и серверы – там же указано, какие варианты поставляются электронно, а какие коробкой.
НДС в документах партнёра
Передача прав на использование программ, включённых в реестр российского программного обеспечения, НДС не облагается. Поэтому в акте или УПД на саму лицензию вы обычно увидите «Без НДС», и вычета по ней не будет. А вот услуги – установка, настройка, перенос базы, сопровождение – облагаются в общем порядке, по действующей ставке. Это две разные строки в документе, и смешивать их в одной сумме не нужно: иначе придётся объяснять, почему необлагаемая операция попала в расчёты по НДС.
От счёта 97 к ФСБУ 14/2022: что изменилось в учёте лицензий
Долгие годы схема была одинаковой у всех: любая неисключительная лицензия шла на счёт 97 «Расходы будущих периодов» и списывалась равномерно. Логика опиралась на то, что НМА возникает только при наличии исключительного права, а «простая лицензия» под это определение не подходила.
ФСБУ 14/2022 «Нематериальные активы», обязательный с отчётности за 2024 год, эту привязку убрал. Требования об исключительном праве в стандарте нет: важны другие признаки – объект не имеет материальной формы, предназначен для использования дольше 12 месяцев, способен приносить экономические выгоды, а организация контролирует его и может подтвердить права надлежаще оформленными документами. Лицензия 1С этим признакам вполне соответствует. При этом ФСБУ 14/2022 разрешает установить стоимостной лимит: активы дешевле лимита в состав НМА не включаются, а затраты по ним признаются расходами периода.
Что это означает на практике:
- Счёт 97 сохранился в плане счетов, но его роль сузилась. Он уместен там, где актива по стандарту не возникает, а расход всё-таки относится к будущим периодам – например, подписка на сопровождение на 12 месяцев.
- Лимит стоимости НМА надо закрепить в учётной политике. Без него вы каждый раз решаете вопрос заново, а аудитор увидит в этом непоследовательность.
- Затраты на приобретение НМА собираются по правилам ФСБУ 26/2020 – как капитальные вложения, на счёте 08.05, и только потом переносятся на 04.01.
- Срок использования надо обосновать. Лицензии 1С бессрочные, срок в договоре, как правило, не указан. Распространённый ориентир – пять лет: именно такой срок п. 4 ст. 1235 ГК РФ устанавливает для лицензионного договора, в котором срок не определён. Можно взять и другой период, но обоснование лучше оформить письменно – например, ожидаемым сроком эксплуатации конфигурации до перехода на новую редакцию.
- Налоговый учёт правила не поменял. Расходы на приобретение прав на использование программ для ЭВМ по-прежнему относятся к прочим расходам (подп. 26 п. 1 ст. 264 НК РФ) и НМА в налоговом учёте не образуют. Отсюда возникают временные разницы между бухгалтерским и налоговым учётом, если в бухучёте вы признали НМА.
Три варианта учёта лицензии: сравнение
Выбор сводится к двум вопросам: как долго вы планируете пользоваться правом и дороже ли оно вашего лимита. Дальше всё определено.
| Вариант | Когда применяется | Счета | Механизм в 1С | Как попадает в расходы |
|---|---|---|---|---|
| НМА | Срок использования больше 12 месяцев, стоимость выше установленного лимита | 08.05 → 04.01, амортизация через 05 | «Поступление НМА» + «Принятие к учёту НМА» | Амортизация ежемесячно в закрытии месяца |
| Расходы будущих периодов | Расход относится к нескольким периодам, но актива по ФСБУ 14/2022 нет: подписки, сопровождение, аренда сервиса за год | 97.21 → 20 / 25 / 26 / 44 | «Поступление (акт, накладная, УПД)», вид операции «Услуги», субконто – элемент справочника РБП | Регламентная операция «Списание расходов будущих периодов» |
| Расход периода сразу | Стоимость ниже лимита, либо срок использования не больше 12 месяцев | 26 / 44 / 20 напрямую | «Поступление (акт, накладная, УПД)», вид операции «Услуги» | В месяце подписания документа |
Налоговый учёт во всех трёх случаях один: прочие расходы. Разница только в моменте признания. Если в лицензионном договоре срок прямо указан, расходы распределяются на этот срок. Если срок не определён, Минфин в разъяснениях допускает распределение исходя из срока, установленного организацией самостоятельно; встречается и позиция о единовременном списании. Выбранный подход закрепите в учётной политике, чтобы не менять его от покупки к покупке.
Для упрощёнки всё проще: расходы на приобретение прав на использование программ названы в перечне прямо (подп. 19 п. 1 ст. 346.16 НК РФ), признаются кассовым методом – после оплаты и получения прав, без растягивания на периоды. С 2026 года перечень расходов на УСН стал открытым, что снимает часть прежних споров по сопутствующим затратам. Механику признания доходов и расходов на упрощёнке мы разбирали в статье про учёт доходов и расходов в 1С: открытый перечень на УСН и кассовый метод.
Как оприходовать лицензию в 1С:Бухгалтерии: пошагово
Вариант А: через расходы будущих периодов (счёт 97.21)
- Раздел «Покупки» → «Поступление (акт, накладная, УПД)» → вид операции «Услуги (акт, УПД)». Если выберете «Товары», сумма уйдёт на 41 и повиснет в складских отчётах.
- В строке укажите номенклатуру из группы услуг (например, «Право использования программного продукта»), количество 1, сумму из документа партнёра, ставку НДС «Без НДС» для самой лицензии.
- В колонке «Счета учёта» поставьте счёт затрат 97.21. Субконто – новый элемент справочника «Расходы будущих периодов».
- В карточке РБП заполните: вид «Прочие», наименование с регистрационным номером поставки, сумму, дату начала и дату окончания списания, способ признания расходов – «По месяцам» или «По календарным дням», счёт и аналитику затрат (26 для управленческих расходов, 44 для торговли, 20 если лицензия обслуживает производство).
- Проведите документ. Проводка: Дт 97.21 Кт 60.01.
- Списание идёт автоматически: «Операции» → «Закрытие месяца» → регламентная операция «Списание расходов будущих периодов». Проводка: Дт 26 Кт 97.21 на сумму месяца.
- Проверка – отчёт «Справка-расчёт списания расходов будущих периодов» и ОСВ по счёту 97.21: остаток должен уменьшаться ровно на расчётную сумму.
Вариант Б: через НМА (счета 08.05 и 04.01)
- Создайте элемент справочника «Нематериальные активы»: вид объекта учёта – НМА, наименование с номером поставки.
- Раздел «ОС и НМА» → «Поступление НМА». Укажите контрагента, договор, сумму. Проводка: Дт 08.05 Кт 60.01.
- Если были сопутствующие затраты, которые по вашей учётной политике включаются в стоимость вложений (например, работы по вводу в эксплуатацию), отнесите их тоже на 08.05 по тому же объекту.
- Раздел «ОС и НМА» → «Принятие к учёту НМА». Укажите способ поступления, срок полезного использования в месяцах (при сроке пять лет – 60), способ начисления амортизации и счёт отнесения расходов. Проводка: Дт 04.01 Кт 08.05.
- Амортизация начисляется в закрытии месяца: Дт 26 Кт 05. Начало – в зависимости от выбранного в учётной политике момента, обычно с месяца принятия к учёту либо со следующего.
- Если в налоговом учёте вы списали сумму иначе, разницы отразятся автоматически при включённом ПБУ 18/02 – проверьте их в справке-расчёте налоговых активов и обязательств.
Техническая часть: активация и проверка
Бухгалтерская проводка не активирует лицензию. Программная лицензия вводится пин-кодом при первом запуске или через сервис лицензирования, аппаратная требует установки ключа HASP и драйвера. Чтобы потом не искать «куда делась лицензия», полезно сразу знать точки проверки: список лицензий в самой базе, консоль администрирования кластера, служба лицензирования, каталог файлов лицензий. Подробно эти точки разобраны в материалах как узнать лицензию 1С: тип защиты и регистрационный номер и где посмотреть лицензии 1С: 5 точек проверки и консоль кластера.
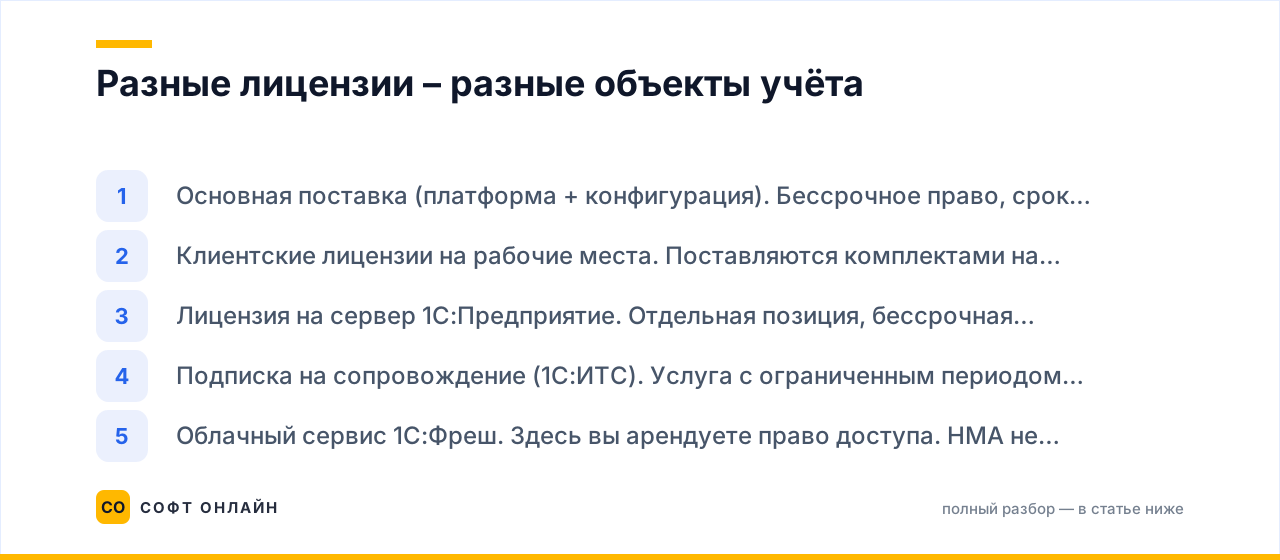
Разные лицензии – разные объекты учёта
Главная ошибка в документах – считать всю поставку одной суммой. У разных позиций разная экономика и разный срок, поэтому и объекты учёта логичнее разделить:
- Основная поставка (платформа + конфигурация). Бессрочное право, срок устанавливаете сами. Главный кандидат на признание НМА, если сумма выше лимита.
- Клиентские лицензии на рабочие места. Поставляются комплектами на разное число мест. Их можно учитывать одним объектом (если куплены одной поставкой и используются как единое целое) либо раздельно – так удобнее, когда места докупаются партиями в разные годы.
- Лицензия на сервер 1С:Предприятие. Отдельная позиция, бессрочная, учитывается по той же логике, что и основная поставка. Обратите внимание на разрядность: вариант лицензии подбирают под разрядность устанавливаемого сервера приложений.
- Подписка на сопровождение (1С:ИТС). Услуга с ограниченным периодом, актива здесь нет. Оплата за 12 месяцев – классический случай для счёта 97.21 с равномерным списанием; оплата за короткий период обычно идёт сразу в расходы. Уровни и порядок оформления описаны в статье как получить 1С:ИТС: 9 шагов оформления и уровни ТЕХНО и ПРОФ.
- Облачный сервис 1С:Фреш. Здесь вы арендуете право доступа. НМА не возникает в принципе: расход признаётся по периоду подписки. Если оплатили год вперёд – через 97.21. Как устроены сеансы и права пользователей в облаке, разобрано в материале как добавить пользователя в 1С:Фреш: 9 шагов и три уровня прав.
- Апгрейд. Доплата при переходе, например, с базовой версии на ПРОФ нового объекта учёта не создаёт, она меняет состав уже имеющихся прав. На практике сумму доплаты либо добавляют к стоимости признанного НМА, либо распределяют на оставшийся срок использования – подход тоже стоит закрепить в учётной политике.
Где в этой задаче реально работает искусственный интеллект
Категория «ИИ» в блоге не случайна: автоматизация действительно забрала часть рутины вокруг оприходования лицензий. Но граница проходит чётко: ИИ ускоряет ввод данных и поиск, а способ учёта всё равно выбирает бухгалтер, опираясь на учётную политику.
- Распознавание первички. Сервисы распознавания превращают скан или фото акта и УПД от партнёра в готовый документ поступления: контрагент, номер, дата, суммы, строки. Остаётся проверить счёт затрат и субконто. В современных релизах 1С:Бухгалтерии фото первички можно загружать прямо из мобильного приложения, не доходя до рабочего места.
- ЭДО как основной канал. Если партнёр присылает УПД через ЭДО, документ поступления создаётся из входящего электронного документа почти без ручного ввода – и расхождений в суммах не возникает по определению.
- Автоподстановка счетов учёта. Правила подстановки работают по номенклатуре и контрагенту: один раз настроив «Право использования ПО» → 97.21, вы снимаете риск, что в следующий раз лицензия уедет на 41.
- Разбор банковских платежей. Платёжки партнёру раскладываются по договорам автоматически – механика похожа на разноску банковских выписок, которую мы разбирали в статье про банковские выписки в 1С: ДиректБанк, правила разноски и где реально работает ИИ.
- Поиск по методической базе. Умный поиск в справочных системах быстрее находит нужное разъяснение, чем перебор вручную. Но ответ всё равно надо сверить с первоисточником: формулировки, сгенерированные моделью, в учётную политику не переносят.
Где ИИ не помогает: он не определит ваш стоимостной лимит, не обоснует срок полезного использования и не ответит, нужен ли вам сервер или достаточно файлового режима. Это задачи уровня учётной политики и ИТ-архитектуры – их решают люди, при необходимости вместе с партнёром в рамках услуг 1С:Франчайзи или более широкого проекта по автоматизации бизнеса.
Что купить под задачу: лицензии, продления и услуги
Если вопрос «как оприходовать» возник до покупки, полезно сразу понимать, какие позиции вообще бывают и какая из них закрывает вашу ситуацию.
- Клиентские лицензии на дополнительные рабочие места. Нужны, когда людей в базе больше, чем мест в исходной поставке. В учёте – отдельная позиция, бессрочная. Тому, кто работает в базовой версии, они бесполезны: там одно рабочее место, и лицензиями его не расширить, только апгрейдом на ПРОФ.
- Лицензия на сервер 1С:Предприятие. Нужна при переходе на клиент-серверный режим – когда базу переносят на СУБД и подключают через сервер приложений. При файловом режиме и в облаке не требуется.
- Апгрейд с базовой на ПРОФ. Подходит тем, кому не хватает многопользовательского режима или возможности доработок. Разницу между слоями поставки и версиями мы разбирали в материале как выбрать 1С: три слоя поставки, базовая против ПРОФ и КОРП.
- Продление сопровождения. Нужно для получения обновлений типовых конфигураций и доступа к сервисам. В учёте – услуга на период, актива нет.
- Облачный доступ вместо лицензий. Подходит, когда нет своего сервера и администратора. Плохо ложится на базу с множеством специфических доработок и на требование полного контроля над инфраструктурой.
Конкретные цены мы в статьях не называем – они зависят от редакции, числа мест и формы поставки. Актуальная цена всегда указана на странице товара: состав вариантов и условия поставки смотрите в разделе с клиентскими и серверными лицензиями 1С, прикладные решения – в каталоге программ 1С. Для проектов на 1С:ERP есть отдельная страница внедрения и продажи 1С:ERP, для задач маркировки – страница Маркировка Честный ЗНАК.
Типичные ошибки при покупке и учёте лицензий
- Оформляют лицензию документом поступления товаров. Сумма уходит на 41 или 10, попадает в складские отчёты и инвентаризацию, а потом её приходится снимать ручной операцией. Правильный вид операции – «Услуги (акт, УПД)», либо документ «Поступление НМА».
- Покупают лицензии «на всех сотрудников» вместо одновременных подключений. Клиентские лицензии считают по числу одновременных сеансов. В организации со сменным графиком списочная численность и пиковая одновременная работа заметно расходятся – ровно на эту разницу и получается переплата.
- Берут клиентские лицензии при базовой версии. Базовая версия многопользовательский режим не поддерживает; докупленные места в ней просто не заработают. Сначала апгрейд, потом лицензии.
- Забывают про сопровождение. Обновления типовых конфигураций и часть сервисов привязаны к действующей подписке. Если подписка не оформлена, расчёт зарплаты или отчётность придётся обновлять в авральном режиме. Насколько болезненно догонять релизы, видно из материала какая последняя версия 1С: платформа 8.3.27 и 8.5, ветки релизов типовых конфигураций.
- Теряют документы по электронной поставке. Комплект с пин-кодами и регистрационным номером приходит через партнёра, а ссылки на скачивание живут ограниченное время. Если файлы и номер не сохранены в корпоративном хранилище, при переустановке сервера начинается квест. Сохраняйте регистрационный номер и лицензионное соглашение в той же папке, где лежит акт – к ней же привяжите карточку НМА или РБП.
Частые вопросы
Нужно ли ставить лицензию 1С на счёт 04, если она дешевле нашего лимита?
Нет. Если стоимость ниже закреплённого в учётной политике лимита, актив по ФСБУ 14/2022 не признаётся, а затраты относятся в расходы периода – обычно на 26 или 44. Главное, чтобы лимит был именно зафиксирован в учётной политике, а не выбирался по ситуации для каждой покупки.
Какой срок полезного использования поставить, если лицензия бессрочная?
Срок вы устанавливаете самостоятельно и обосновываете. Чаще всего берут пять лет, опираясь на норму ГК РФ о сроке лицензионного договора, в котором срок не определён. Допустимы и другие варианты – например, ожидаемый срок эксплуатации конфигурации до перехода на новую редакцию. Обоснование лучше оформить письменно: это первое, о чём спросит аудитор.
Можно ли списать всю сумму лицензии сразу в налоговом учёте?
Вопрос спорный. Если в договоре срок использования указан, расходы признают в течение этого срока. Если срок не определён, разъяснения Минфина допускают распределение исходя из самостоятельно установленного периода; позиция о единовременном списании тоже встречается. Выберите один подход, закрепите его в учётной политике и применяйте последовательно – это снижает риск спора сильнее, чем сам выбор варианта.
Нужны ли проводки при вводе пин-кода или при переносе лицензии на другой компьютер?
Нет. Активация и повторное получение программной лицензии – техническая операция, она не меняет ни состав прав, ни их стоимость. Проводки появляются только при новых затратах: докупке мест, апгрейде, оплате сопровождения.
Как учитывать лицензии при аренде 1С в облаке?
Как услугу по периоду подписки. Права на программу вы не приобретаете, поэтому НМА не возникает. Оплата за год вперёд обычно проходит через счёт 97.21 с равномерным списанием, оплата за месяц – сразу в расходы текущего периода.
Что сделать дальше
Чтобы закрыть тему уже в своей базе, а не на уровне теории, хватит трёх шагов:
- Проверьте учётную политику на 2026 год. В ней должны быть две вещи: стоимостной лимит для НМА и порядок определения срока полезного использования для прав на ПО. Без них любое решение по лицензии будет выглядеть произвольным.
- Поднимите документы по уже купленным лицензиям. Сверьте акты и УПД с оборотами по 97.21, 04.01 и 08.05, а заодно соберите регистрационные номера в одном месте. Если что-то когда-то ушло на 41 – исправьте, пока сумма не попала в очередную инвентаризацию.
- Определитесь с покупкой, если мест или сервера не хватает. Состав вариантов, условия поставки и актуальные цены – на странице с лицензиями 1С на рабочие места и серверы. Если нужно сначала посчитать количество одновременных сеансов или разобрать нестандартный случай с апгрейдом, напишите нам через страницу контактов – специалисты «Софт Онлайн» в Москве разберут вашу конфигурацию и подскажут, что из этого вам действительно нужно, а что можно не покупать.
Читайте также
Как купить 1С:Предприятие в 2026 году: состав поставки, расчёт лицензий и из чего реально складывается смета
Разбираем покупку «1С:Предприятия» по шагам: что входит в поставку, чем Базовая отличается от ПРОФ и КОРП, сколько нужно клиентских и серверных лицензий, когда брать облако вместо своего сервера и какие ошибки при заказе чаще всего приходится исправлять доплатой.
Банковские выписки в 1С в 2026 году: ДиректБанк против файла kl_to_1c, правила разноски и где реально работает ИИ
Разбираем три канала загрузки банковской выписки в 1С – ручной ввод, файл формата 1CClientBankExchange и прямой обмен «1С:ДиректБанк», – настройку автопроведения, правила разноски платежей и честные границы искусственного интеллекта в этой задаче в 2026 году.
Какая последняя версия 1С в 2026 году: платформа 8.3.27 и 8.5, ветки релизов типовых конфигураций и как понять, насколько вы отстали
Разбираем, что на самом деле означает «последняя версия 1С»: актуальные ветки платформы 8.3.27 и 8.5, релизы Бухгалтерии 3.0, ЗУП 3.1, ERP 2.5 и УТ 11.5 на октябрь 2026 года, способы проверить свою версию и то, что нужно купить или продлить, чтобы получать обновления легально.