Как учесть лицензию 1С в 2026 году: ФСБУ 14/2022, коэффициент 2 и срок списания
Коротко: лицензия 1С – это неисключительное право использования, а не «программа на складе». В бухучёте с 2024 года его проверяют по ФСБУ 14/2022: срок свыше 12 месяцев и стоимость выше лимита из учётной политики – НМА (Дт 08.05 → Дт 04.01 с амортизацией), ниже лимита – расход периода. В налоге на прибыль это прочие расходы по подп. 26 п. 1 ст. 264 НК, признаются равномерно; «бессрочную» лицензию чаще списывают 5 лет. НДС поставщик не предъявляет: права на реестровое ПО освобождены по подп. 26 п. 2 ст. 149 НК.
Вопрос «как учесть лицензию 1С» выглядит техническим, а решается до оплаты. От того, как оформлен договор и что написано в документах поставщика, зависит и счёт учёта, и срок списания, и право на двойной расход по налогу на прибыль. Ниже – рабочая схема на октябрь 2026 года: сначала учёт по шагам, затем отдельно – что именно покупать под свою задачу и на чём чаще всего спотыкаются при заказе.
Что вы на самом деле покупаете
Коробка или электронная поставка 1С – это не товар и не оборудование. Вы получаете экземпляр программы и право его использовать на условиях лицензионного соглашения, которое заключается в форме договора присоединения. Юридически это неисключительное право: исключительные права остаются у правообладателя, передать или перепродать лицензию третьим лицам по общему правилу нельзя.
Для учёта покупку нужно разложить на объекты. В одной сделке их обычно несколько:
- основная поставка – платформа «1С:Предприятие 8» плюс прикладное решение (например, «Бухгалтерия предприятия») и одно рабочее место;
- клиентские лицензии на дополнительные рабочие места – отдельные позиции на 1, 5, 10, 20 и более пользователей, их состав и варианты удобно смотреть в каталоге клиентских лицензий 1С на рабочие места;
- лицензия на сервер – нужна только при клиент-серверном режиме, подробнее – в разборе про то, когда серверная лицензия 1С действительно нужна;
- подписки и сервисы на срок – сопровождение, облачный доступ, отдельные сервисы;
- услуги – установка, настройка, перенос данных, обучение.
Эти позиции учитываются по-разному, поэтому разбивка в счёте и в УПД (или акте) имеет прямое значение для учёта. Проверьте, что в документах фигурируют: наименование продукта, регистрационный номер, количество рабочих мест и срок, если он есть. Регистрационный номер понадобится и бухгалтеру, и администратору – как его найти, описано в материале про то, как узнать свою лицензию 1С и тип защиты. Состав поставки и структуру сметы мы отдельно разбирали в статье о том, как покупается 1С:Предприятие и из чего складывается смета.
Бухучёт: ФСБУ 14/2022, лимит стоимости и судьба счёта 97
Главная перемена, к которой многие до сих пор не адаптировали учётную политику: ФСБУ 14/2022 заменил требование «только исключительные права» на критерий контроля. Неисключительное право по лицензионному договору больше не выведено из состава НМА автоматически – его нужно проверять по общим признакам.
Объект признаётся НМА, если одновременно: не имеет материально-вещественной формы, используется в деятельности организации, предполагаемый срок использования – более 12 месяцев, способен приносить экономические выгоды, и организация может ограничить доступ к этим выгодам других лиц. Бессрочная клиентская лицензия 1С под эти признаки подходит.
Второй фильтр – стоимостной лимит, который организация устанавливает самостоятельно в учётной политике (п. 7 ФСБУ 14/2022). Если стоимость объекта ниже лимита, затраты признаются расходами периода, в котором завершены капвложения. На практике лимит часто выравнивают с налоговым порогом в 100 000 ₽ – тогда большинство клиентских лицензий уходит в расходы сразу, а крупные комплекты и серверные лицензии попадают в НМА.
| Ситуация | Бухучёт | Счета |
|---|---|---|
| Срок использования больше 12 мес., стоимость выше лимита | НМА с амортизацией | Дт 08.05 Кт 60 → Дт 04.01 Кт 08.05, затем Дт 20/26/44 Кт 05 |
| Срок больше 12 мес., стоимость ниже лимита | Расход периода | Дт 20/26/44 Кт 60 |
| Срок 12 мес. и меньше (подписка на год) | Расход, при желании – равномерно | Дт 97 Кт 60 → Дт 26/44 Кт 97 |
| Услуги установки, настройки, обучения | Текущие расходы | Дт 20/26/44 Кт 60 |
Отдельный спорный момент – можно ли оставлять малоценные лицензии на счёте 97. Часть экспертов считает, что стандарт такой возможности не даёт и затраты ниже лимита списываются сразу; другая часть допускает счёт 97 для равномерного распределения, если это закреплено в учётной политике. Безопасная тактика: для бессрочных лицензий ниже лимита – расход периода, а счёт 97 оставить для срочных подписок, где распределение по месяцам действительно отражает период пользования. Списание лицензий «по привычке», без проверки критериев, искажает активы в балансе. Детальные проводки по вариантам мы собрали в материале о том, как оприходовать лицензию 1С: счёт 97 или НМА.
Если объект попал в НМА, не забудьте про остальные атрибуты: срок полезного использования, способ амортизации, ликвидационная стоимость (для лицензии она, как правило, нулевая) и ежегодная проверка элементов амортизации. Логика та же, что и в учёте основных средств в 1С 8.3, только без переоценки по справедливой стоимости в большинстве случаев.
Налоговый учёт: прочие расходы и коэффициент 2
В налоговом учёте всё иначе. НМА по ст. 257 НК возникает при наличии исключительных прав, поэтому неисключительная лицензия 1С амортизируемым имуществом не становится. Расход учитывается как прочий по подп. 26 п. 1 ст. 264 НК – расходы на приобретение права использования программ для ЭВМ и баз данных.
- Минфин последовательно требует равномерного признания: разовый платёж по лицензионному договору нельзя списать одной суммой, его распределяют на срок действия договора (п. 1 ст. 272 НК). Распределение не зависит от графика платежей.
- Для ПО из единого реестра российских программ действует повышающий коэффициент 2: расход можно учесть в двойном размере.
- Условие применения коэффициента уточнено поправками в Налоговый кодекс: договор с правообладателем (включая сублицензионный) не должен предусматривать возможность передачи права другим лицам. Норму ввели, чтобы исключить многократное применение коэффициента по одной и той же цепочке.
- Коэффициент не распространяется на адаптацию и модификацию, а также на внедрение, интеграцию, обучение и поддержку – это обычные услуги в фактической сумме.
- Право на коэффициент стоит прописать в налоговой учётной политике, а в деле по сделке сохранить подтверждение включения продукта в реестр и экземпляр лицензионного соглашения.
Практический вывод для покупателя 1С: перед тем как удваивать расход, прочитайте, что написано о передаче прав в вашем договоре с партнёром и в лицензионном соглашении. Для типовой поставки конечному пользователю передача третьим лицам обычно не предусмотрена – как раз та ситуация, когда коэффициент уместен. Если в договоре есть право перепродажи или сублицензирования, расход учитывается в однократном размере.
На УСН «доходы минус расходы» механика проще и скромнее: расходы на право использования программ и баз данных учитываются по подп. 19 п. 1 ст. 346.16 НК после оплаты, в фактическом размере. Удвоение – инструмент главы 25 НК, на упрощёнке на него рассчитывать не стоит. Разовый платёж за годовую подписку на упрощёнке корректнее относить на расходы по частям; как потом проверить попадание сумм в книгу, мы показывали в статье про КУДиР в 1С 8.3.
И про НДС. Передача прав на ПО из реестра российских программ освобождена от НДС по подп. 26 п. 2 ст. 149 НК, и в 2026 году это освобождение продолжает действовать – несмотря на общее повышение базовой ставки. Значит, в документах на лицензию НДС не предъявляется, входного налога к вычету нет, а вся сумма формирует стоимость объекта или расход. Если в счёте внезапно появился НДС – уточните, что именно вам продают: возможно, речь об услугах.
Срок списания: откуда берутся пять лет
Самый частый вопрос – какой срок ставить, если лицензия бессрочная. Здесь работают два разных правила, и их важно не путать.
- Срок в договоре не указан. Абз. 2 п. 4 ст. 1235 ГК РФ: лицензионный договор в письменной форме без указания срока считается заключённым на пять лет. Отсюда и берутся «пять лет», на которые ориентируется Минфин в письмах по неисключительным правам.
- В договоре прямо написано «бессрочно». Здесь срок определяете самостоятельно, исходя из ожидаемого периода получения экономических выгод, и закрепляете решение в учётной политике или распоряжении.
- Договор присоединения. Для «обёрточных» лицензий право действует до отчуждения экземпляра программы, и правило о пяти годах к нему напрямую не применяется – тем более важно обосновать срок самостоятельно.
Как обосновать срок на практике: оттолкнитесь от жизненного цикла продукта. Прикладные решения живут ветками релизов, функционал и требования законодательства меняются, и через несколько лет компания, как правило, переходит на новую редакцию или другой продукт. Срок 3–5 лет для бессрочной лицензии выглядит защитимо, 10 лет – уже требует аргументов. Ориентир по версиям и ветвям релизов – в обзоре о том, какая последняя версия 1С в 2026 году.
Срок в бухучёте и в налоговом учёте может различаться: в БУ – ожидаемый период выгод, в НУ – срок договора или пять лет по ГК. Расхождение нормально, но его нужно вести как временную разницу, а не «подгонять» один учёт под другой.
Как провести в 1С:Бухгалтерии 8.3 и где реально помогает ИИ
Порядок действий в типовой конфигурации зависит от выбранной классификации:
- Если это НМА. Раздел «ОС и НМА» → документ «Поступление НМА»: формируются вложения на счёте 08.05. Затем «Принятие к учёту НМА», где указываются способ поступления, срок полезного использования, способ амортизации и счёт затрат. Начисление идёт регламентной операцией в составе закрытия месяца.
- Если это расход периода. Документ «Поступление (акты, накладные, УПД)» с видом «Услуги» и счётом затрат; при равномерном распределении – счёт 97.21 с указанием элемента справочника расходов будущих периодов, периода и счёта списания.
- Проверка. ОСВ по счетам 04, 05, 97 плюс карточка объекта: совпадают ли срок, сумма и счёт затрат. Хронические ошибки видны сразу – объект без СПИ, расход без периода списания, лицензия на счёте 97 рядом с аналогичной в НМА.
- Коэффициент 2. Проверьте, поддерживает ли ваш релиз отдельный учёт расходов на реестровое ПО с повышающим коэффициентом. В свежих версиях это задаётся параметрами объекта, в более старых разницу между БУ и НУ приходится вести вручную. Если релиз давно не обновлялся, начните с обновления, а потом уже разбирайтесь с ручными операциями.
Теперь про искусственный интеллект – без завышенных ожиданий. Автоматизация в этой задаче экономит время на входе и на контроле, до принятия решений она не доходит:
- Распознавание документов. Счёт, УПД или акт от партнёра можно загрузить сканом или фото из мобильного приложения – сервис распознавания создаст документ поступления с заполненными реквизитами контрагента и суммами. На пакете закупок это заметно быстрее ручного ввода.
- Контроль разноски. Правила разноски и подсказки по оплате лицензий работают по тому же принципу, что и в обработке банковских выписок: система предлагает счёт и аналитику, человек подтверждает.
- Поиск и помощники. Умный поиск по справочникам и подсказки по формулировкам ускоряют оформление, особенно если учётом занимается не выделенный специалист.
- Чего ИИ не сделает. Не выберет за вас лимит стоимости, не определит СПИ, не прочитает лицензионное соглашение на предмет права передачи и не примет решение о коэффициенте 2. Это зона учётной политики и ответственности главного бухгалтера.
Важная практическая деталь: ИИ-функции и сервисы распознавания работают на актуальных релизах и при действующей подписке на сопровождение – порядок оформления мы описывали в материале о том, как получить 1С:ИТС и чем различаются уровни ТЕХНО и ПРОФ. Если нужна более широкая картина по процессам, смотрите раздел автоматизации бизнеса.
Что покупать под свою задачу – и кому что не нужно
Учёт учётом, но решение о покупке принимается по другим критериям. Коротко – что закрывает какую задачу.
| Что покупаете | Для кого | Кому не нужно | Как ложится в учёт |
|---|---|---|---|
| Базовая версия решения | Один пользователь, типовой учёт без доработок | Если нужны несколько рабочих мест или изменение конфигурации | Чаще расход периода (сумма ниже лимита) |
| Версия ПРОФ | Многопользовательская работа, доработки, расширения | ИП без сотрудников с простым учётом | Расход или НМА – по лимиту |
| Клиентские лицензии на 1/5/10/20 и более мест | Расширение числа одновременно работающих | Если сотрудники работают по очереди на одном сеансе | Комплект – один объект учёта, дробить по людям нельзя |
| Лицензия на сервер | Клиент-серверный режим, большая база, много пользователей | Небольшая файловая база на 2–3 человека | Как правило, НМА с амортизацией |
| Подписка на сопровождение и сервисы | Обновления, формы отчётности, ИИ-сервисы | Никому при живой базе: без обновлений отчётность отстанет | Расход по сроку договора |
| Облачный доступ | Удалённая работа без своего сервера | Если есть жёсткие требования к размещению данных внутри контура | Расход периода, оплата за период |
Варианты по количеству рабочих мест, комплектности и условиям поставки удобно сравнивать в одном месте – в разделе клиентских лицензий 1С с вариантами на разное число рабочих мест; актуальная цена указана на странице продукта. Если задача шире лицензий – прикладные решения собраны в каталоге программ 1С, а для производственных и холдинговых контуров смотрите направление 1С:ERP.
Типичные ошибки при покупке
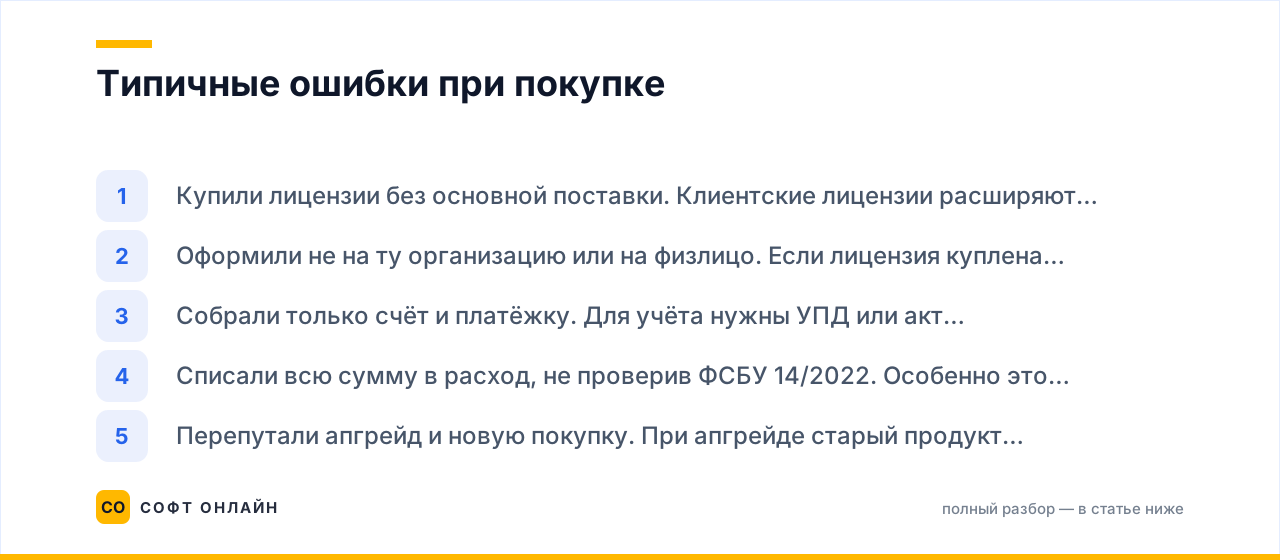
- Купили лицензии без основной поставки. Клиентские лицензии расширяют число рабочих мест, но сами по себе не дают ни платформу, ни конфигурацию. Классическая ситуация: оплатили 5 рабочих мест, а базы нет.
- Оформили не на ту организацию или на физлицо. Если лицензия куплена на сотрудника или на другую компанию группы, расход у вас не возникает, а регистрационные данные потом не переоформить «одним письмом». Решайте это до оплаты.
- Собрали только счёт и платёжку. Для учёта нужны УПД или акт, лицензионное соглашение и подтверждение состава поставки. Без них нечем обосновать ни срок списания, ни применение коэффициента 2 – и это уже налоговый риск.
- Списали всю сумму в расход, не проверив ФСБУ 14/2022. Особенно это касается серверных лицензий и крупных комплектов рабочих мест: если стоимость выше лимита, а срок – больше года, это актив. Автоматическое списание занижает активы в балансе.
- Перепутали апгрейд и новую покупку. При апгрейде старый продукт перестаёт использоваться, и его объект учёта нужно закрыть, а новый – признать. Если обе лицензии остаются в НМА и амортизируются параллельно, это всплывает при инвентаризации.
- Закупились «под расход» в декабре. Покупка лицензий ради уменьшения базы за год часто не даёт ожидаемого эффекта: в бухучёте это актив, а в налоговом учёте расход распределяется равномерно. Эффект размазывается на годы.
Отдельно отметим смежную ошибку: оплата куплена, а учёт в программе не проверен после обновления. Так бывает не только с лицензиями – например, с автозаполнением документов, как в разборе про проверку автозаполнения ЭПД после обновления, или с кадровыми данными при добавлении ЗУП в 1С 8.3. Правило одно: после покупки и установки прогоните контрольные отчёты.
FAQ
Можно ли списать лицензию 1С сразу в расходы?
В бухучёте – да, если стоимость ниже лимита, установленного вашей учётной политикой по ФСБУ 14/2022. В налоговом учёте Минфин требует равномерного признания в течение срока договора, поэтому единовременное списание крупных сумм – это риск спора. Арбитражная практика в пользу налогоплательщиков есть, но рассчитывать на неё как на основной план не стоит.
Лицензия 1С – это НМА или нет?
В бухучёте – может быть НМА: ФСБУ 14/2022 допускает признание неисключительных прав, если выполнены критерии и стоимость выше лимита. В налоговом учёте – нет: амортизируемый НМА требует исключительных прав, поэтому расход идёт как прочий по подп. 26 п. 1 ст. 264 НК.
Нужно ли амортизировать бессрочную лицензию?
Если вы признали её НМА – да, предварительно определив срок полезного использования исходя из ожидаемого периода получения выгод. Срок без обоснования и амортизация «на глазок» – самые частые замечания аудиторов по этому участку.
Есть ли НДС в документах на лицензию 1С?
Передача прав на ПО из единого реестра российских программ освобождена от НДС по подп. 26 п. 2 ст. 149 НК, и в 2026 году освобождение действует. Поэтому входного НДС по лицензии нет и вычет не возникает. Услуги внедрения и обучения облагаются в общем порядке.
Как учесть подписку на сопровождение?
Как расход по сроку договора: при разовой оплате сумму распределяют по месяцам периода подписки. В НМА подписка не попадает – вы оплачиваете услуги и доступ к сервисам без приобретения права использования на срок свыше года.
Что сделать дальше
Три шага, которые закрывают задачу без лишних движений:
- Проверьте учётную политику на 2026 год. В ней должны быть: лимит стоимости для НМА, порядок определения СПИ для неисключительных прав, решение о применении коэффициента 2 по реестровому ПО и порядок распределения расходов по подпискам.
- Разложите предстоящую покупку на позиции. Основная поставка, рабочие места, сервер, подписка, услуги – и заранее решите, что из этого актив, а что расход. Сопоставить состав и варианты можно в каталоге клиентских лицензий 1С на рабочие места, там же указана актуальная цена по каждой позиции.
- Сверьте документы и релиз. Запросите у поставщика УПД или акт с точным наименованием продукта и условиями лицензионного соглашения, а в программе проверьте, поддерживает ли ваш релиз нужные настройки учёта.
Если по классификации или по составу поставки остаются сомнения – их проще снять до оплаты, чем исправлять в закрытом периоде. Наши специалисты помогают подобрать комплект и объяснить, как позиции лягут в учёт: посмотрите услуги 1С:Франчайзи или напишите нам через страницу контактов. Компания «Софт Онлайн» работает в Москве и консультирует по продуктам и лицензированию 1С.
Читайте также
Как сделать копию базы в 1С:Фреш в 2026 году: архивирование, выгрузка data_dump и тестовый контур для ИИ-автоматизации
Три разных способа сделать копию базы в 1С:Фреш: автоматическая резервная копия сервиса, восстановление приложения из личного кабинета и выгрузка data_dump для локальной версии. Разбираем шаги, ограничения облака, регламент копий перед обновлением и ИИ-обработками, а также что из подписок и услуг реально нужно покупать.
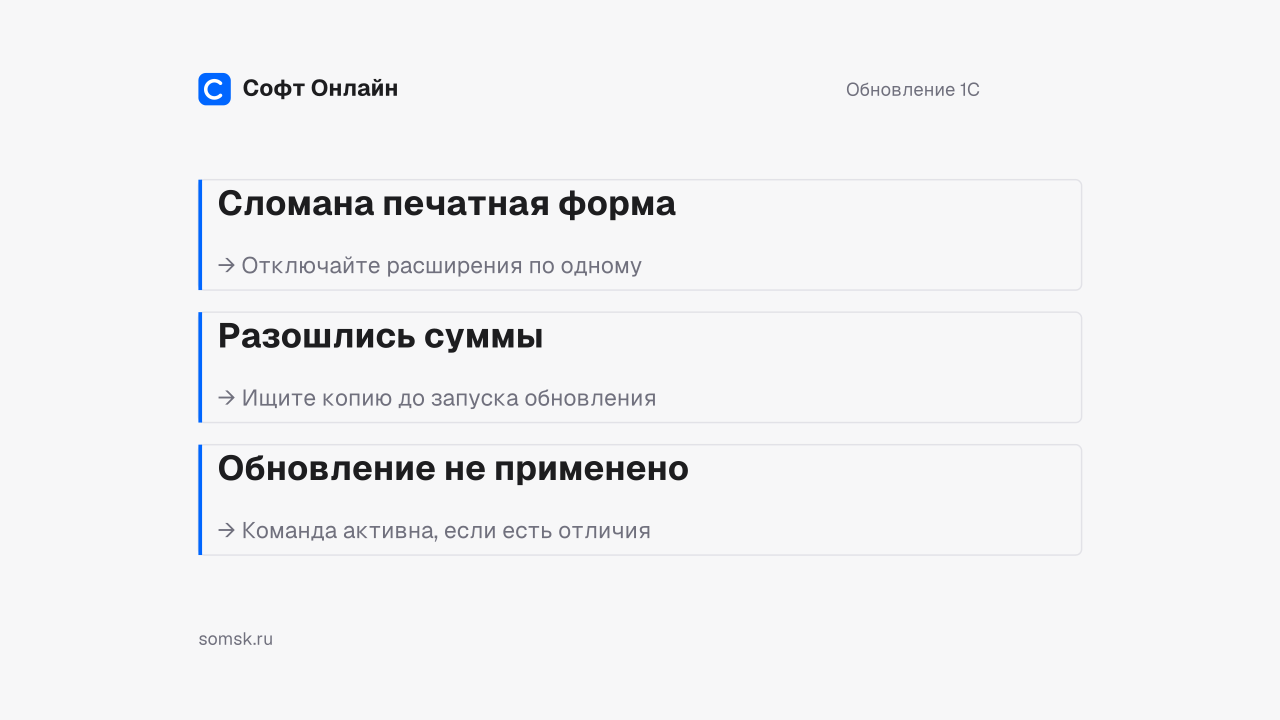
Как откатить обновление 1С в 2026 году: возврат к конфигурации БД, восстановление копии и четыре сценария, когда откат уже невозможен
Разбираем, как откатить обновление 1С на практике: когда спасает команда «Вернуться к конфигурации БД», когда нужна только резервная копия и почему загрузка старого .cf откатывает код, но не данные. Плюс регламент обновления, роль ИИ-инструментов и что купить, чтобы откат не превращался в аварию.
КУДиР в 1С 8.3: как сформировать и проверить записи
Где найти книгу доходов и расходов УСН, как проверить спорные записи и что передать специалисту для исправления расхождений.